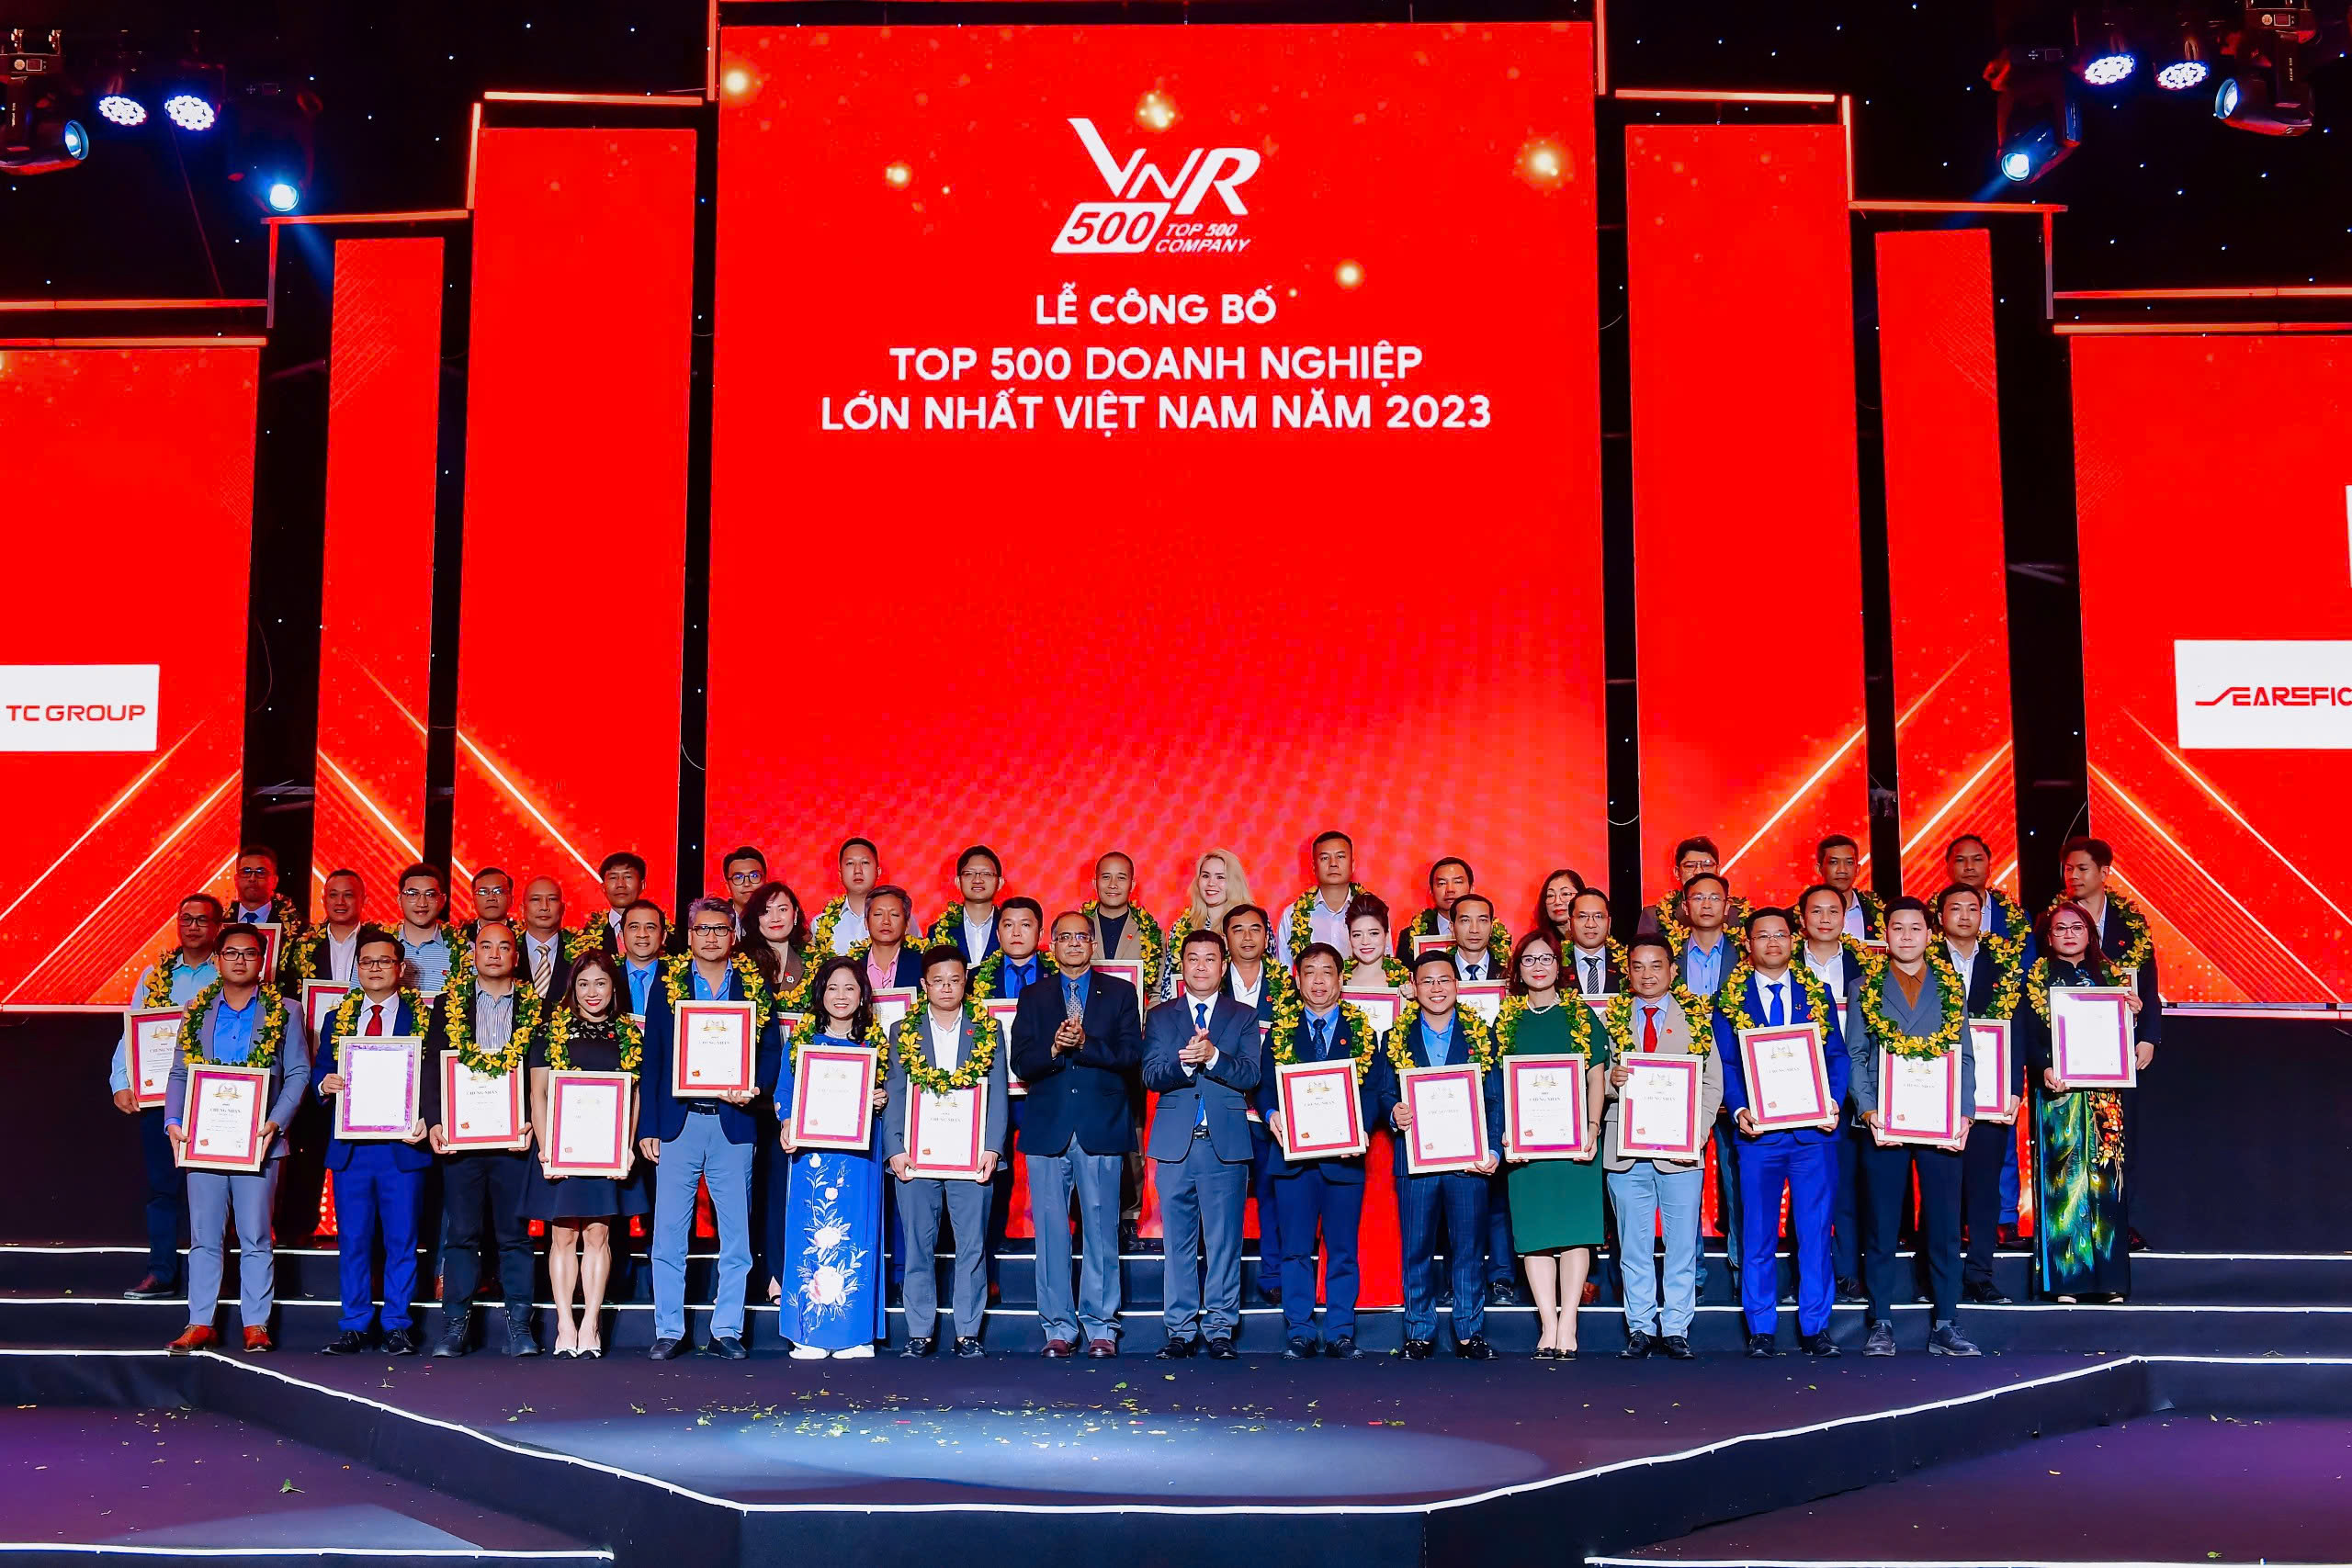
Ngày 17/11/2026, Vietnam Report phối hợp cùng Báo VietNamNet công bố Bảng xếp hạng VNR500 – Top 500 Doanh nghiệp lớn nhất Việt Nam năm 2026. Đặc biệt, Lễ công bố năm nay đánh dấu cột mốc 20 năm VNR500 đồng hành cùng cộng đồng doanh nghiệp Việt Nam, ghi nhận và tôn vinh những đầu tàu kinh tế qua các giai đoạn phát triển.
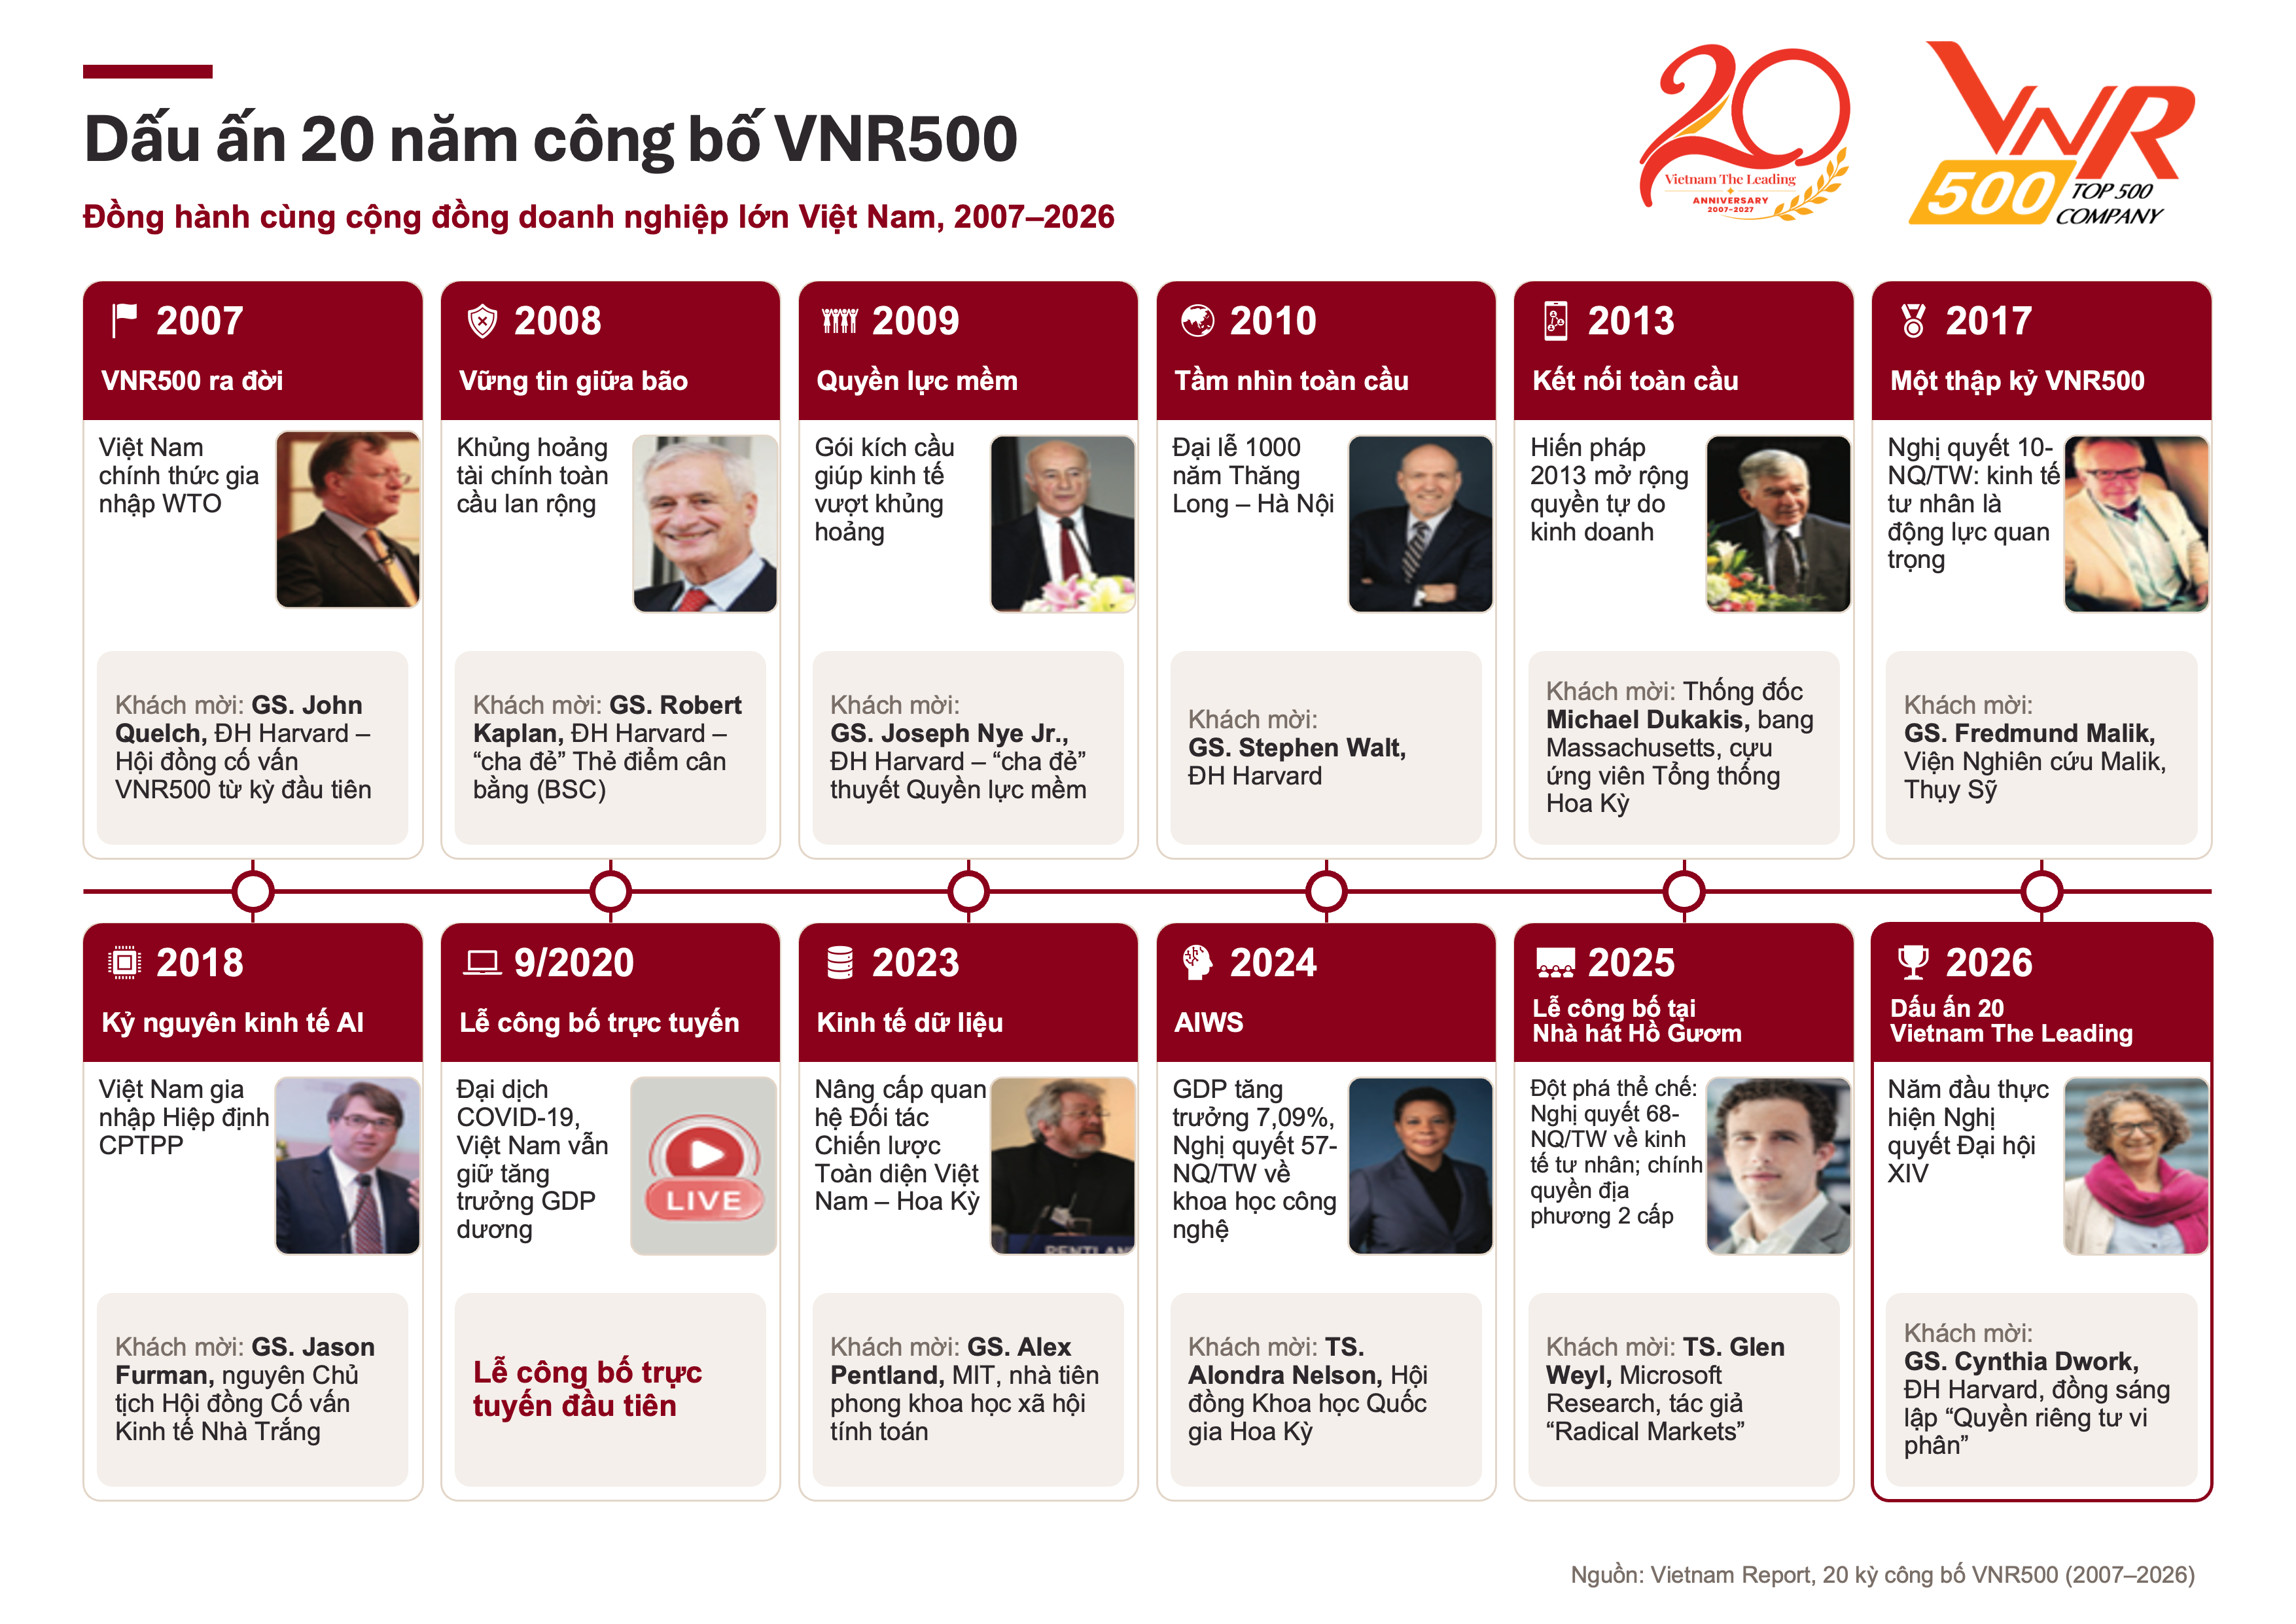
Hai thập kỷ công bố VNR500 (2007–2026) cũng là hành trình song hành cùng những bước chuyển mình sâu sắc của nền kinh tế Việt Nam, từ dấu mốc gia nhập WTO, vượt qua những cuộc khủng hoảng kinh tế toàn cầu, đại dịch COVID-19 đến làn sóng chuyển đổi số và sự trỗi dậy của kỷ nguyên trí tuệ nhân tạo. Trên hành trình đó, những quyết sách lớn của Đảng và Nhà nước về đổi mới thể chế, phát triển kinh tế tư nhân, khơi thông nguồn lực và thúc đẩy hội nhập quốc tế đã từng bước tạo dựng môi trường thuận lợi, tiếp sức cho cộng đồng doanh nghiệp lớn phát triển. Nếu như hai thập kỷ trước, sự hiện diện của doanh nghiệp Việt Nam trên bản đồ các tập đoàn lớn thế giới còn khá khiêm tốn, thì ngày nay, ngày càng nhiều doanh nghiệp Việt đã trưởng thành vượt bậc về quy mô, năng lực quản trị, sức cạnh tranh và tầm ảnh hưởng, tự tin vươn ra thị trường khu vực và toàn cầu. Dấu ấn 20 năm VNR500 vì thế không chỉ là hành trình ghi nhận những doanh nghiệp lớn nhất Việt Nam, mà còn là sự phản chiếu sinh động khát vọng vươn lên, bản lĩnh thích ứng và bước trưởng thành của cộng đồng doanh nghiệp Việt Nam trong tiến trình hội nhập và phát triển đất nước.
Hình 1: Dấu ấn 20 năm công bố VNR500
Nhìn lại các kỳ công bố, VNR500 đã ghi nhận 2.725 doanh nghiệp từng góp mặt trong bảng xếp hạng. Trong đó, 2.016 doanh nghiệp xuất hiện từ hai kỳ trở lên, 709 doanh nghiệp chỉ có mặt một kỳ và đáng chú ý, 73 doanh nghiệp hiện diện ở tất cả các kỳ công bố. Kỳ đầu tiên năm 2007 có tổng cộng 890 doanh nghiệp (sau khi loại trừ trùng lặp) trong hai bảng xếp hạng, đến kỳ năm 2026, con số này còn 677 doanh nghiệp. Sự thu hẹp về số lượng doanh nghiệp phần nào phản ánh quá trình tái cơ cấu nền kinh tế và chuyển dịch cơ cấu sở hữu, gắn với tiến trình cổ phần hóa doanh nghiệp nhà nước, đồng thời ghi nhận sự lớn mạnh của khu vực kinh tế tư nhân. Ngày càng nhiều tập đoàn tư nhân mở rộng quy mô, nâng cao năng lực cạnh tranh và từng bước khẳng định vị thế trong cộng đồng doanh nghiệp lớn nhất Việt Nam. Qua các kỳ công bố, VNR500 ghi dấu một bức tranh doanh nghiệp luôn vận động: những tên tuổi mới liên tục gia nhập, những doanh nghiệp từng dẫn dắt thị trường rời bảng và một nhóm doanh nghiệp kiên định duy trì vị thế xuyên suốt hai thập kỷ.
Hình 2: VNR500 và bối cảnh kinh tế vĩ mô Việt Nam
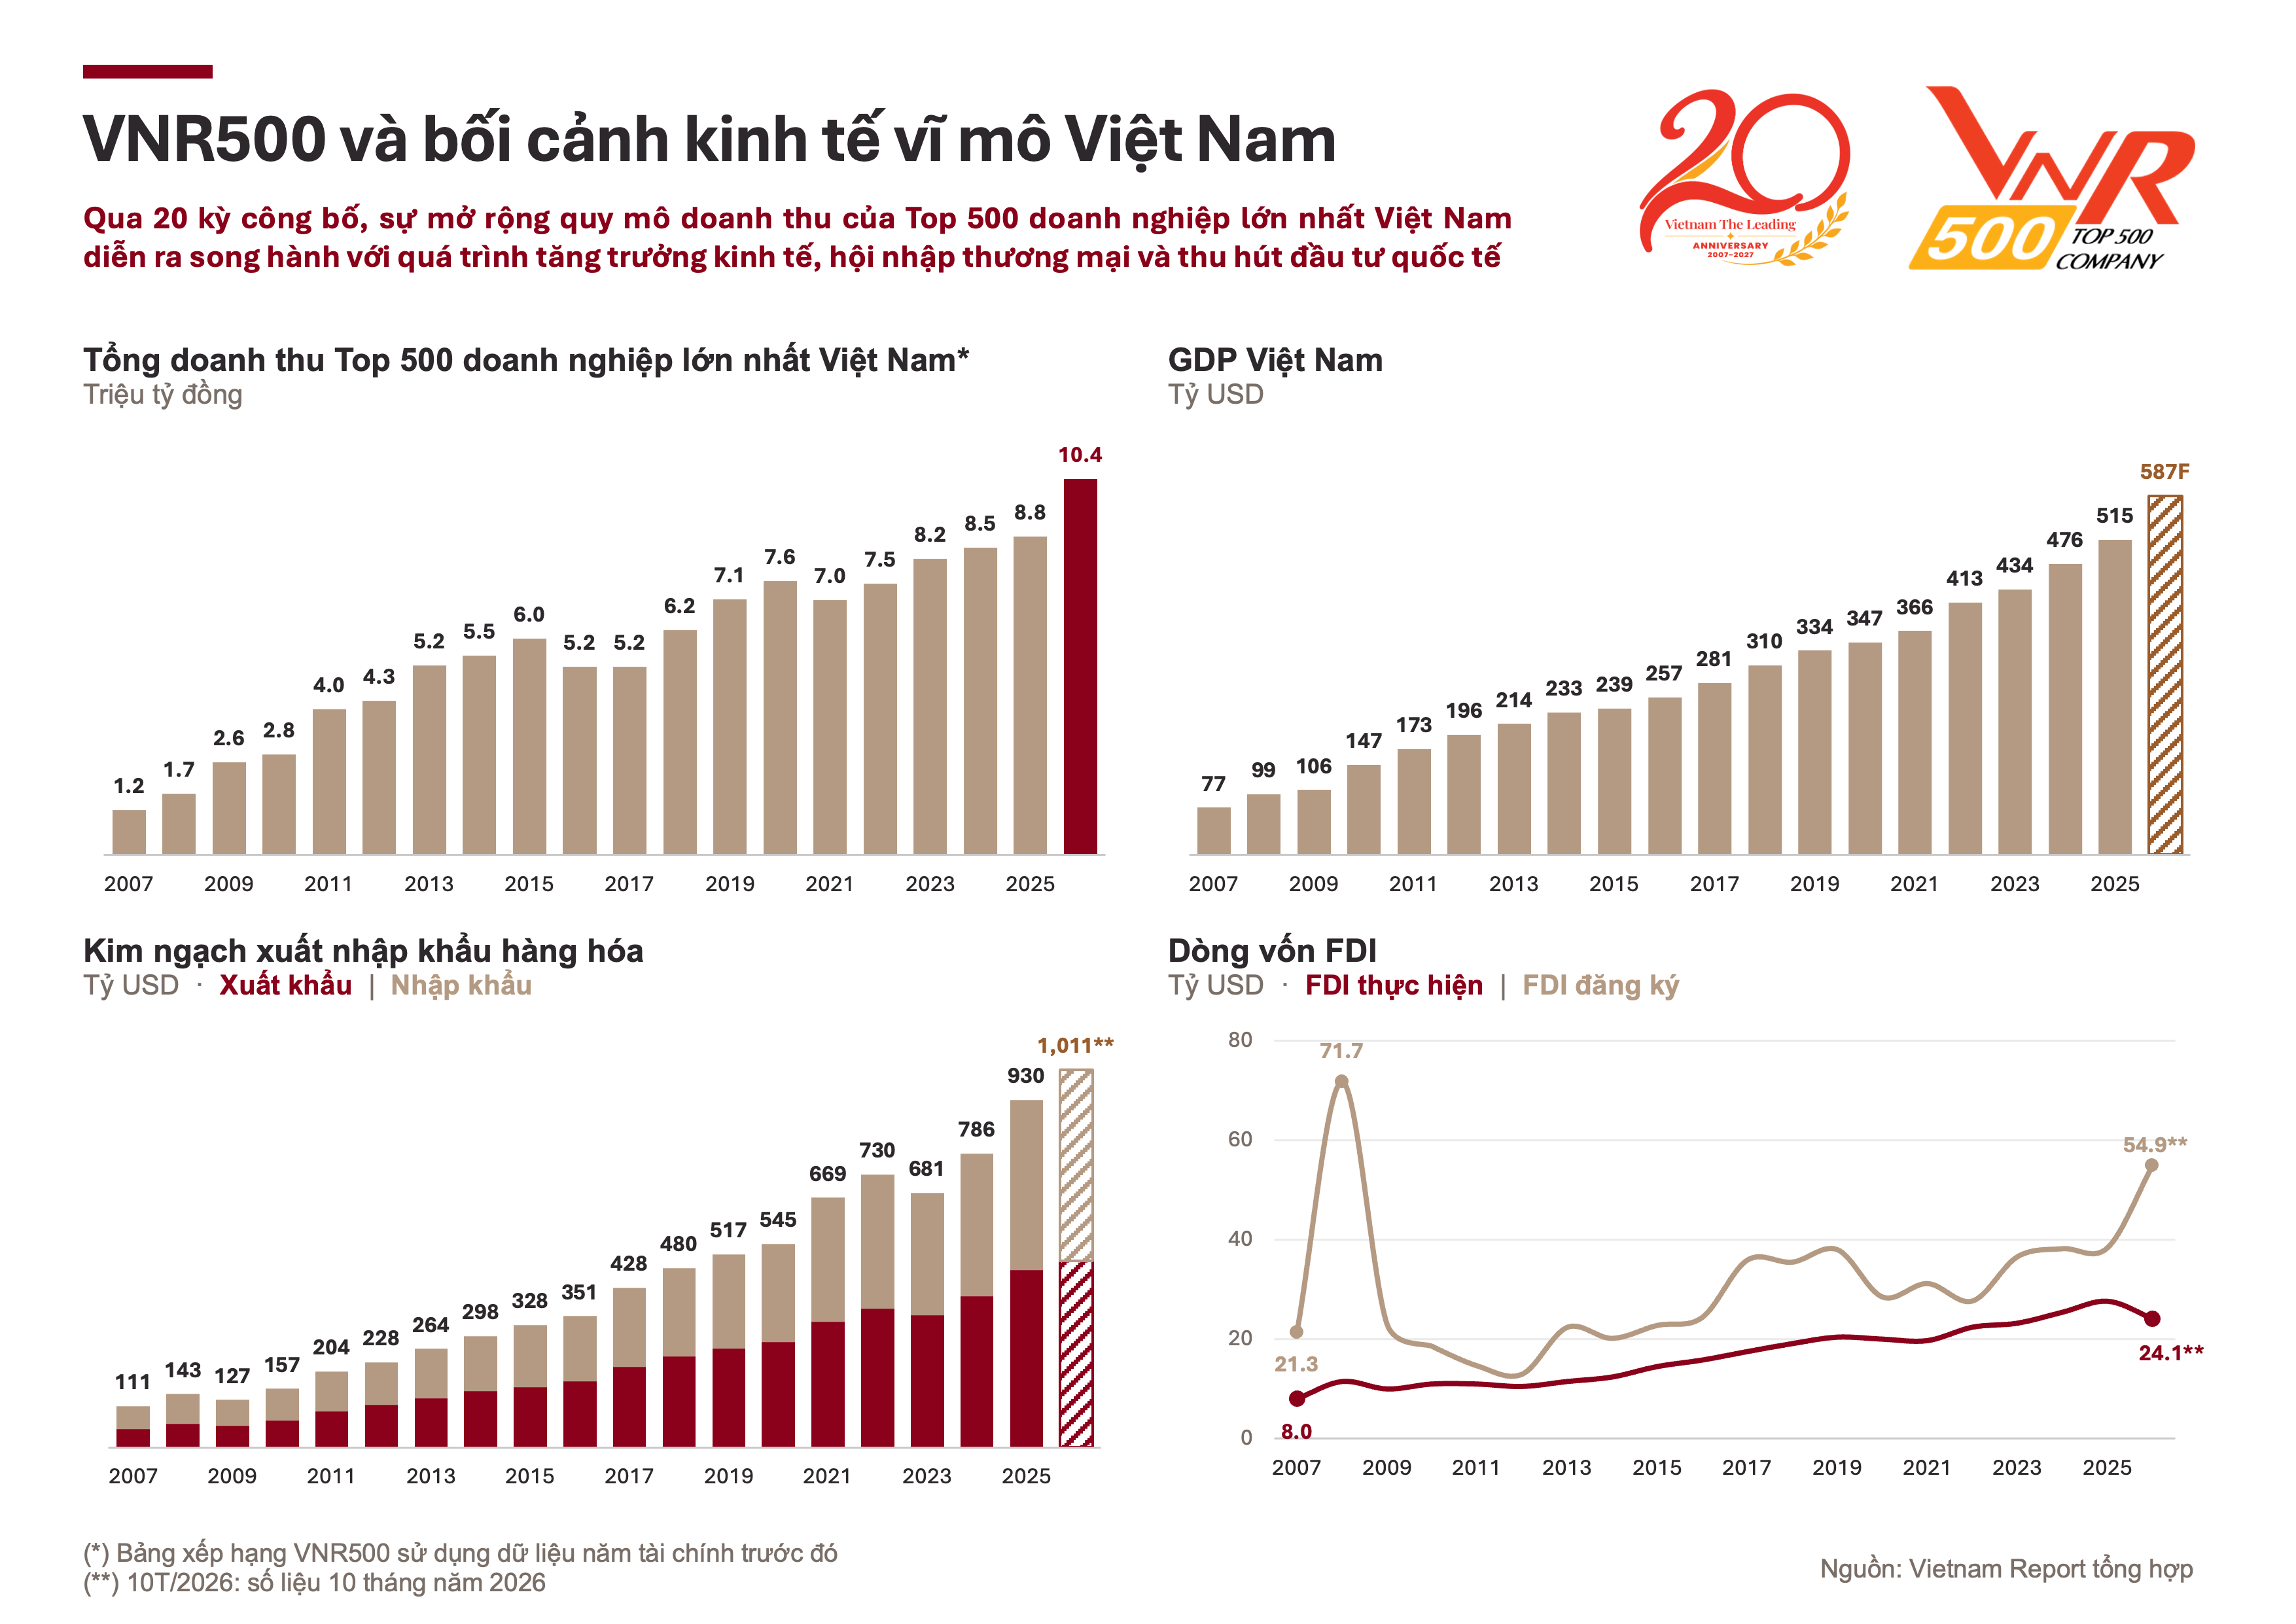
Đặt trong tương quan với các chỉ dấu kinh tế vĩ mô, sự tăng trưởng của VNR500 cho thấy tầm vóc và sức chống chịu ngày càng được củng cố. Tổng doanh thu Top 500 doanh nghiệp lớn nhất Việt Nam tăng từ 1,2 triệu tỷ đồng năm 2007 lên 10,4 triệu tỷ đồng tại kỳ công bố năm 2026, tương đương gần 9 lần, cao hơn mức tăng khoảng 7,6 lần của GDP danh nghĩa trong cùng giai đoạn. Cùng với đó, quy mô thương mại quốc tế mở rộng mạnh mẽ, với tổng kim ngạch xuất nhập khẩu tăng từ 111 tỷ USD lên hơn 1.000 tỷ USD trong 10 tháng năm 2026. Dòng vốn FDI thực hiện cũng duy trì xu hướng gia tăng dài hạn, bất chấp những biến động của môi trường đầu tư toàn cầu. Những chuyển động này cho thấy doanh nghiệp lớn ngày càng gắn kết sâu hơn với tiến trình mở rộng và hội nhập của nền kinh tế, đồng thời khẳng định vai trò đầu tàu trong tạo lập giá trị và duy trì động lực tăng trưởng quốc gia.
Đánh dấu kỳ công bố thứ 20, VNR500 tiếp tục khẳng định sứ mệnh tôn vinh những doanh nghiệp có quy mô lớn, giữ vai trò đầu tàu trong nền kinh tế Việt Nam. Bên cạnh Bảng xếp hạng Top 500 Doanh nghiệp lớn nhất Việt Nam năm 2026, Vietnam Report đồng thời công bố Bảng xếp hạng Top 500 Doanh nghiệp tư nhân lớn nhất Việt Nam năm 2026, qua đó ghi nhận quy mô, vị thế và những đóng góp ngày càng quan trọng của khu vực kinh tế tư nhân đối với sự phát triển của đất nước.
Thông tin chi tiết về chương trình và danh sách thứ hạng các doanh nghiệp được đăng tải trên website: www.vnr500.com.vn.
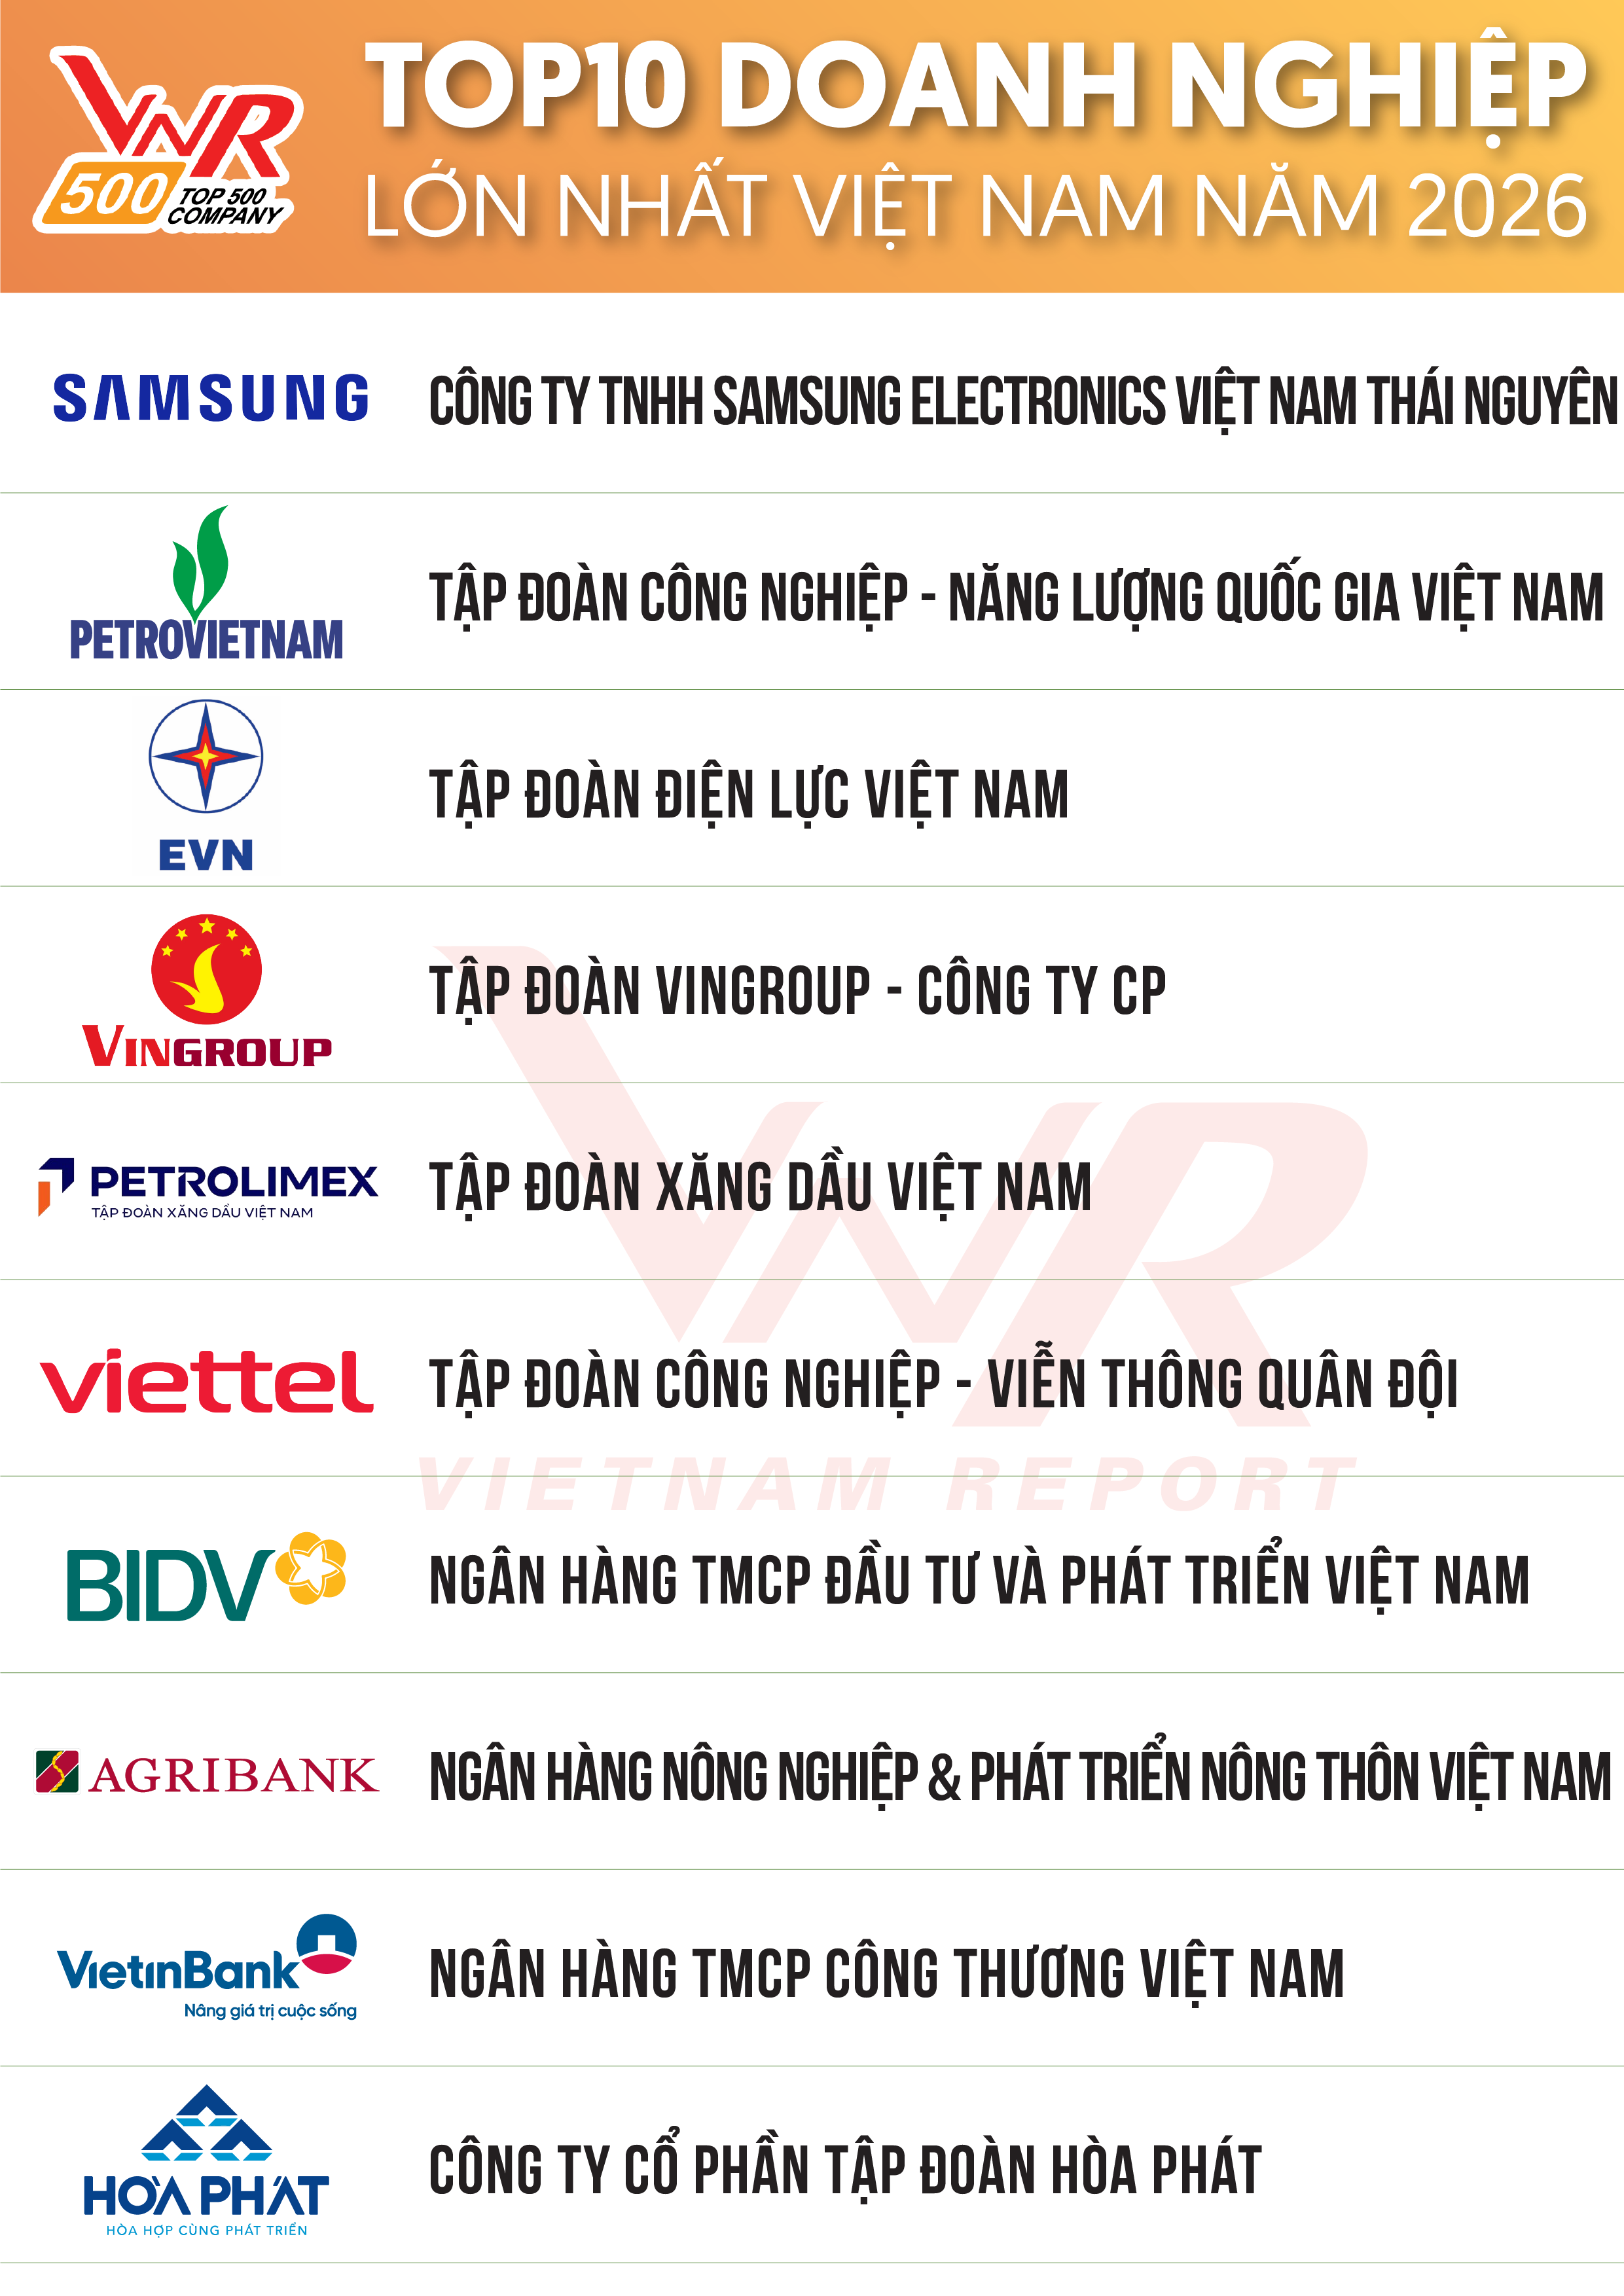
Danh sách 1: Top 10 Bảng xếp hạng Top 500 Doanh nghiệp lớn nhất Việt Nam năm 2026
Nguồn: Vietnam Report
Danh sách 2: Top 10 Bảng xếp hạng Top 500 Doanh nghiệp tư nhân lớn nhất Việt Nam năm 2026
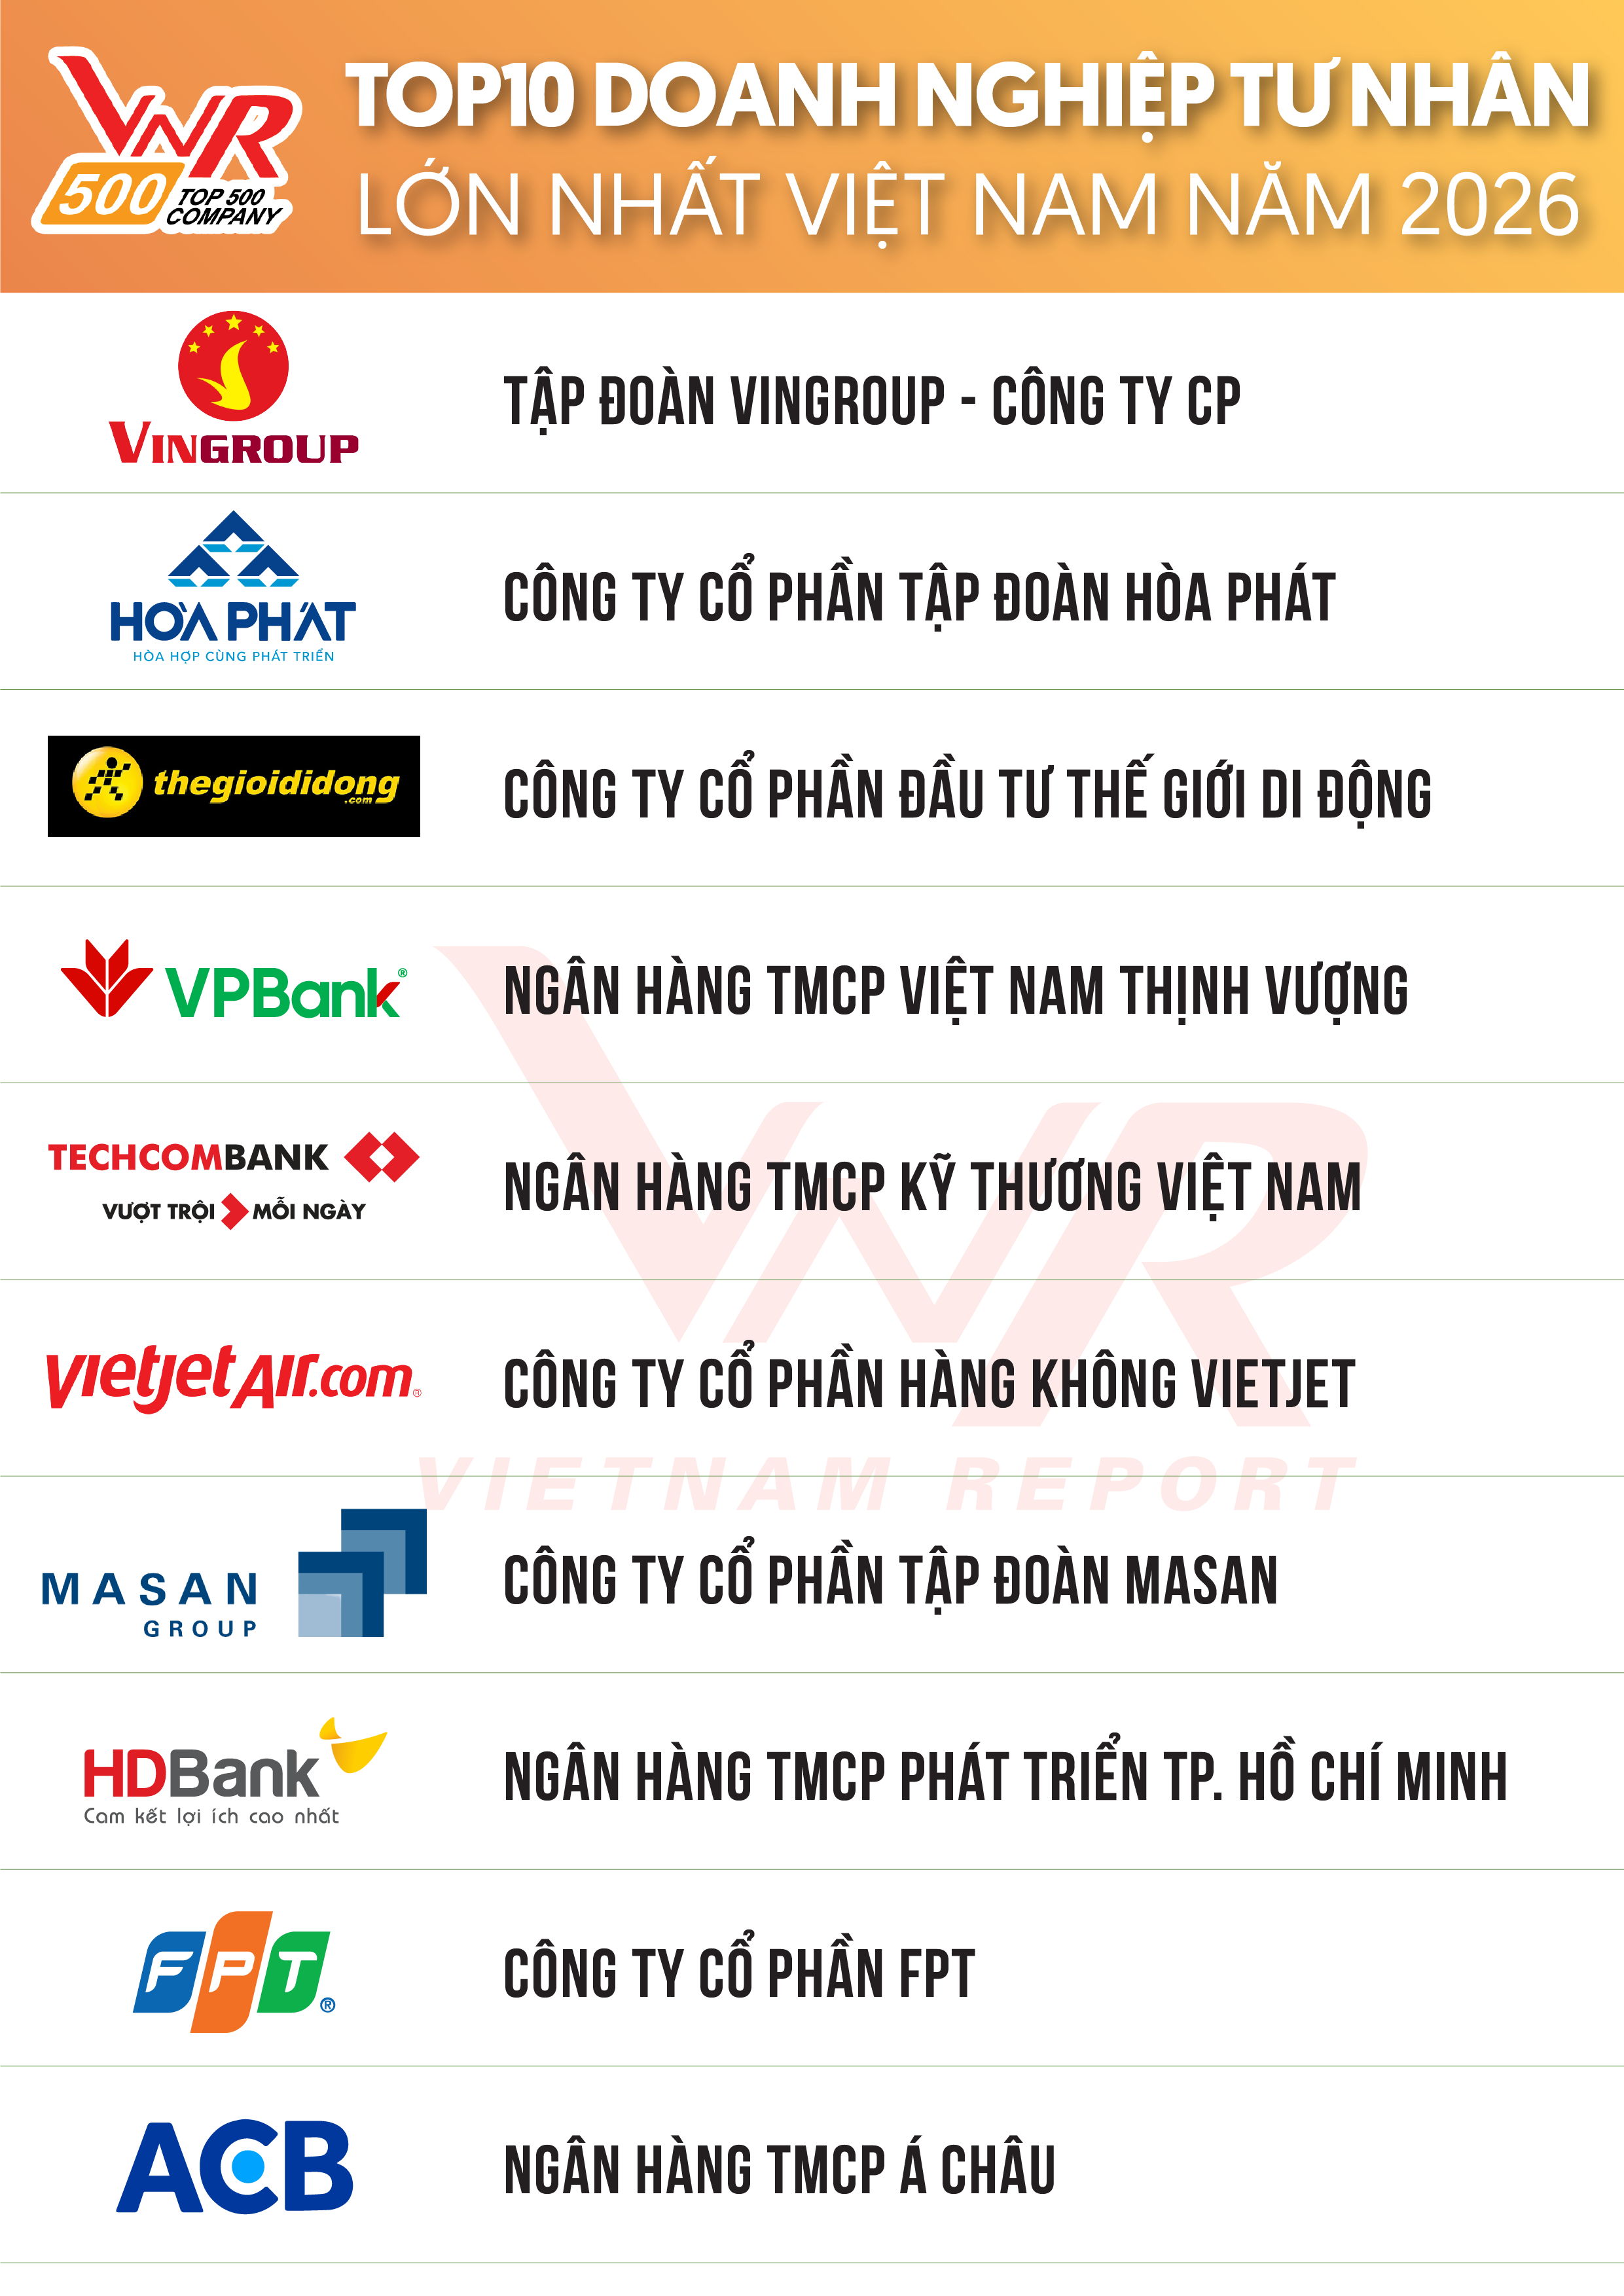
Nguồn: Vietnam Report
Thống kê từ Bảng xếp hạng VNR500 năm 2026
Hình 3: Tỷ trọng số doanh nghiệp và tổng doanh thu của 3 lĩnh vực trong bảng xếp hạng VNR500
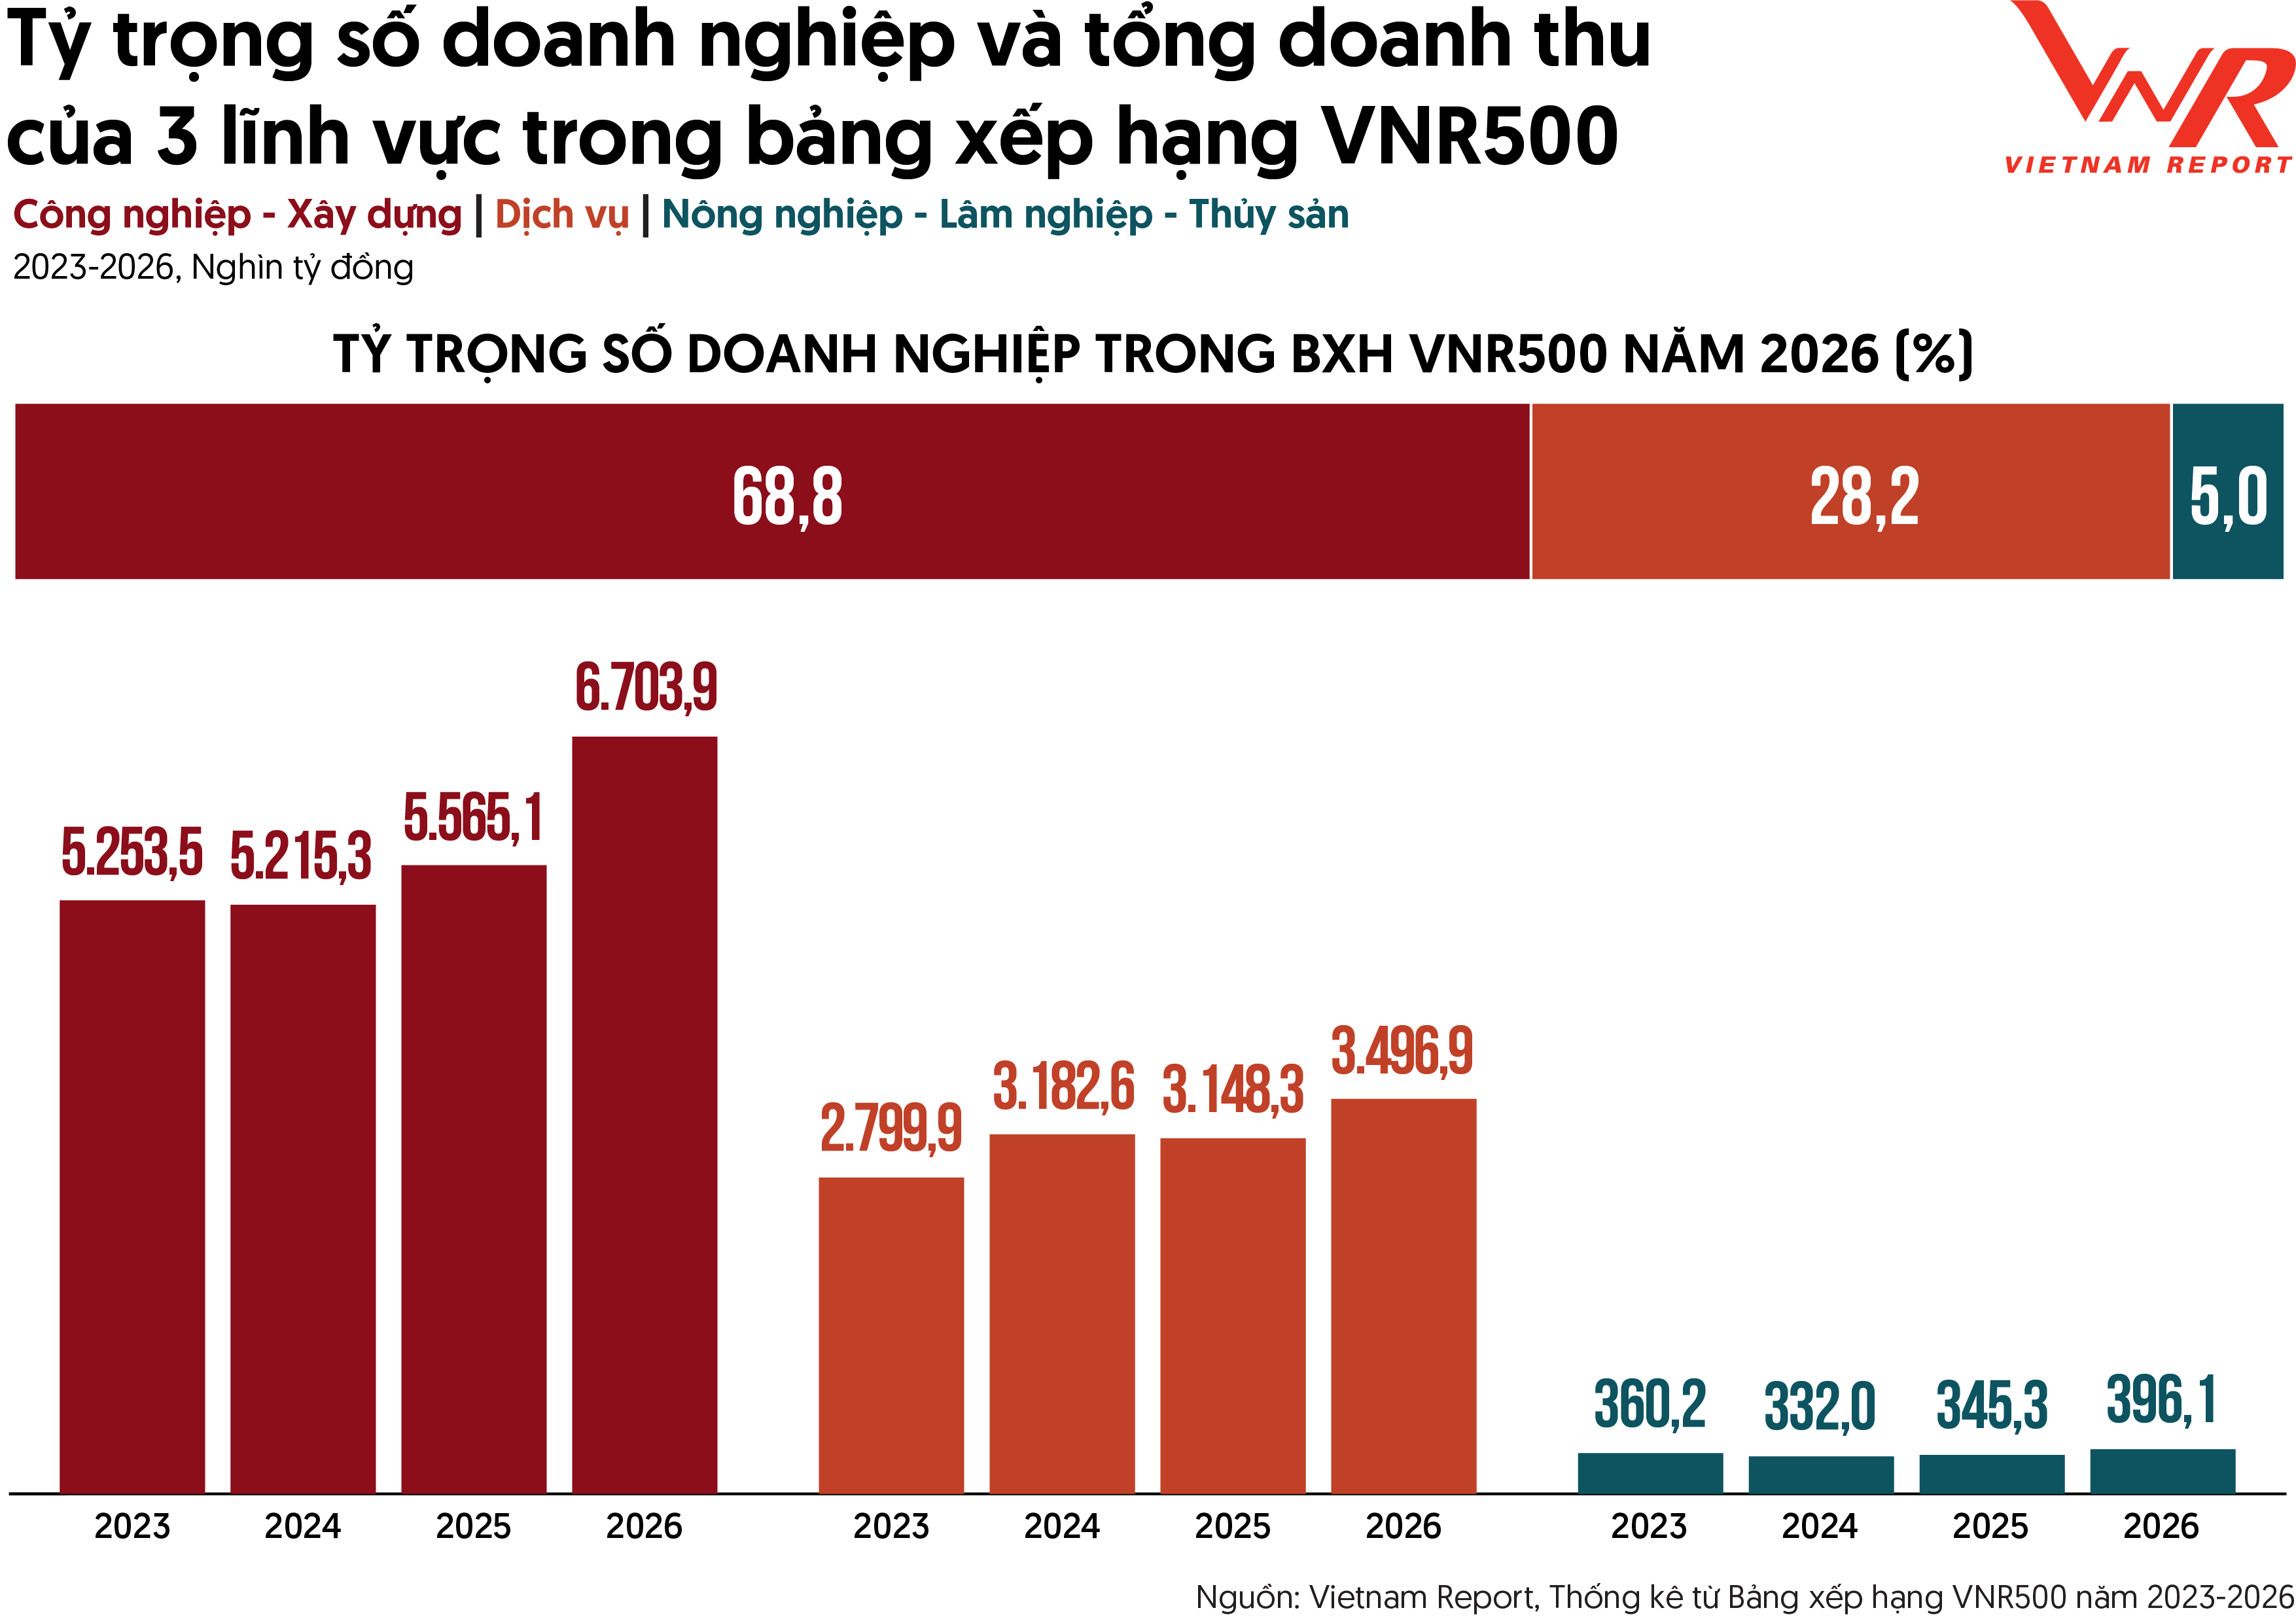
Kết quả thống kê từ bảng xếp hạng VNR500 năm 2026 nhìn chung cả ba lĩnh vực Công nghiệp – Xây dựng, Dịch vụ và Nông nghiệp – Lâm nghiệp – Thủy sản đều có sự gia tăng so với năm 2025. Với mức tăng tổng doanh thu từ 5.565,1 nghìn tỷ đồng năm 2025 lên 6.703,9 nghìn tỷ đồng năm 2026, nhóm ngành Công nghiệp – Xây dựng tiếp tục khẳng định vị thế thống trị trong cơ cấu doanh nghiệp lớn thuộc bảng xếp hạng VNR500 và chiếm tới 66,8% tổng số doanh nghiệp. Đây là động lực chính đóng góp vào đà tăng trưởng kinh tế, phù hợp với kỳ vọng đẩy mạnh sản xuất và đầu tư công trong bối cảnh Việt Nam hướng tới tăng trưởng hai chữ số. Nhóm ngành Dịch vụ ghi nhận sự mở rộng quy mô rõ nét, tổng doanh thu tăng từ 3.148,3 nghìn tỷ đồng lên 3.496,9 nghìn tỷ đồng, đồng thời nâng tỷ trọng doanh nghiệp lên 28,2%. Trong khi đó, nhóm Nông nghiệp – Lâm nghiệp – Thủy sản vẫn duy trì tỷ trọng khiêm tốn ở mức 5,0%, dù tổng doanh thu tăng trưởng đạt 396,1 nghìn tỷ đồng.
Hình 4: Tổng doanh thu và biến động doanh thu một số ngành chính trong Bảng xếp hạng VNR500 năm 2026
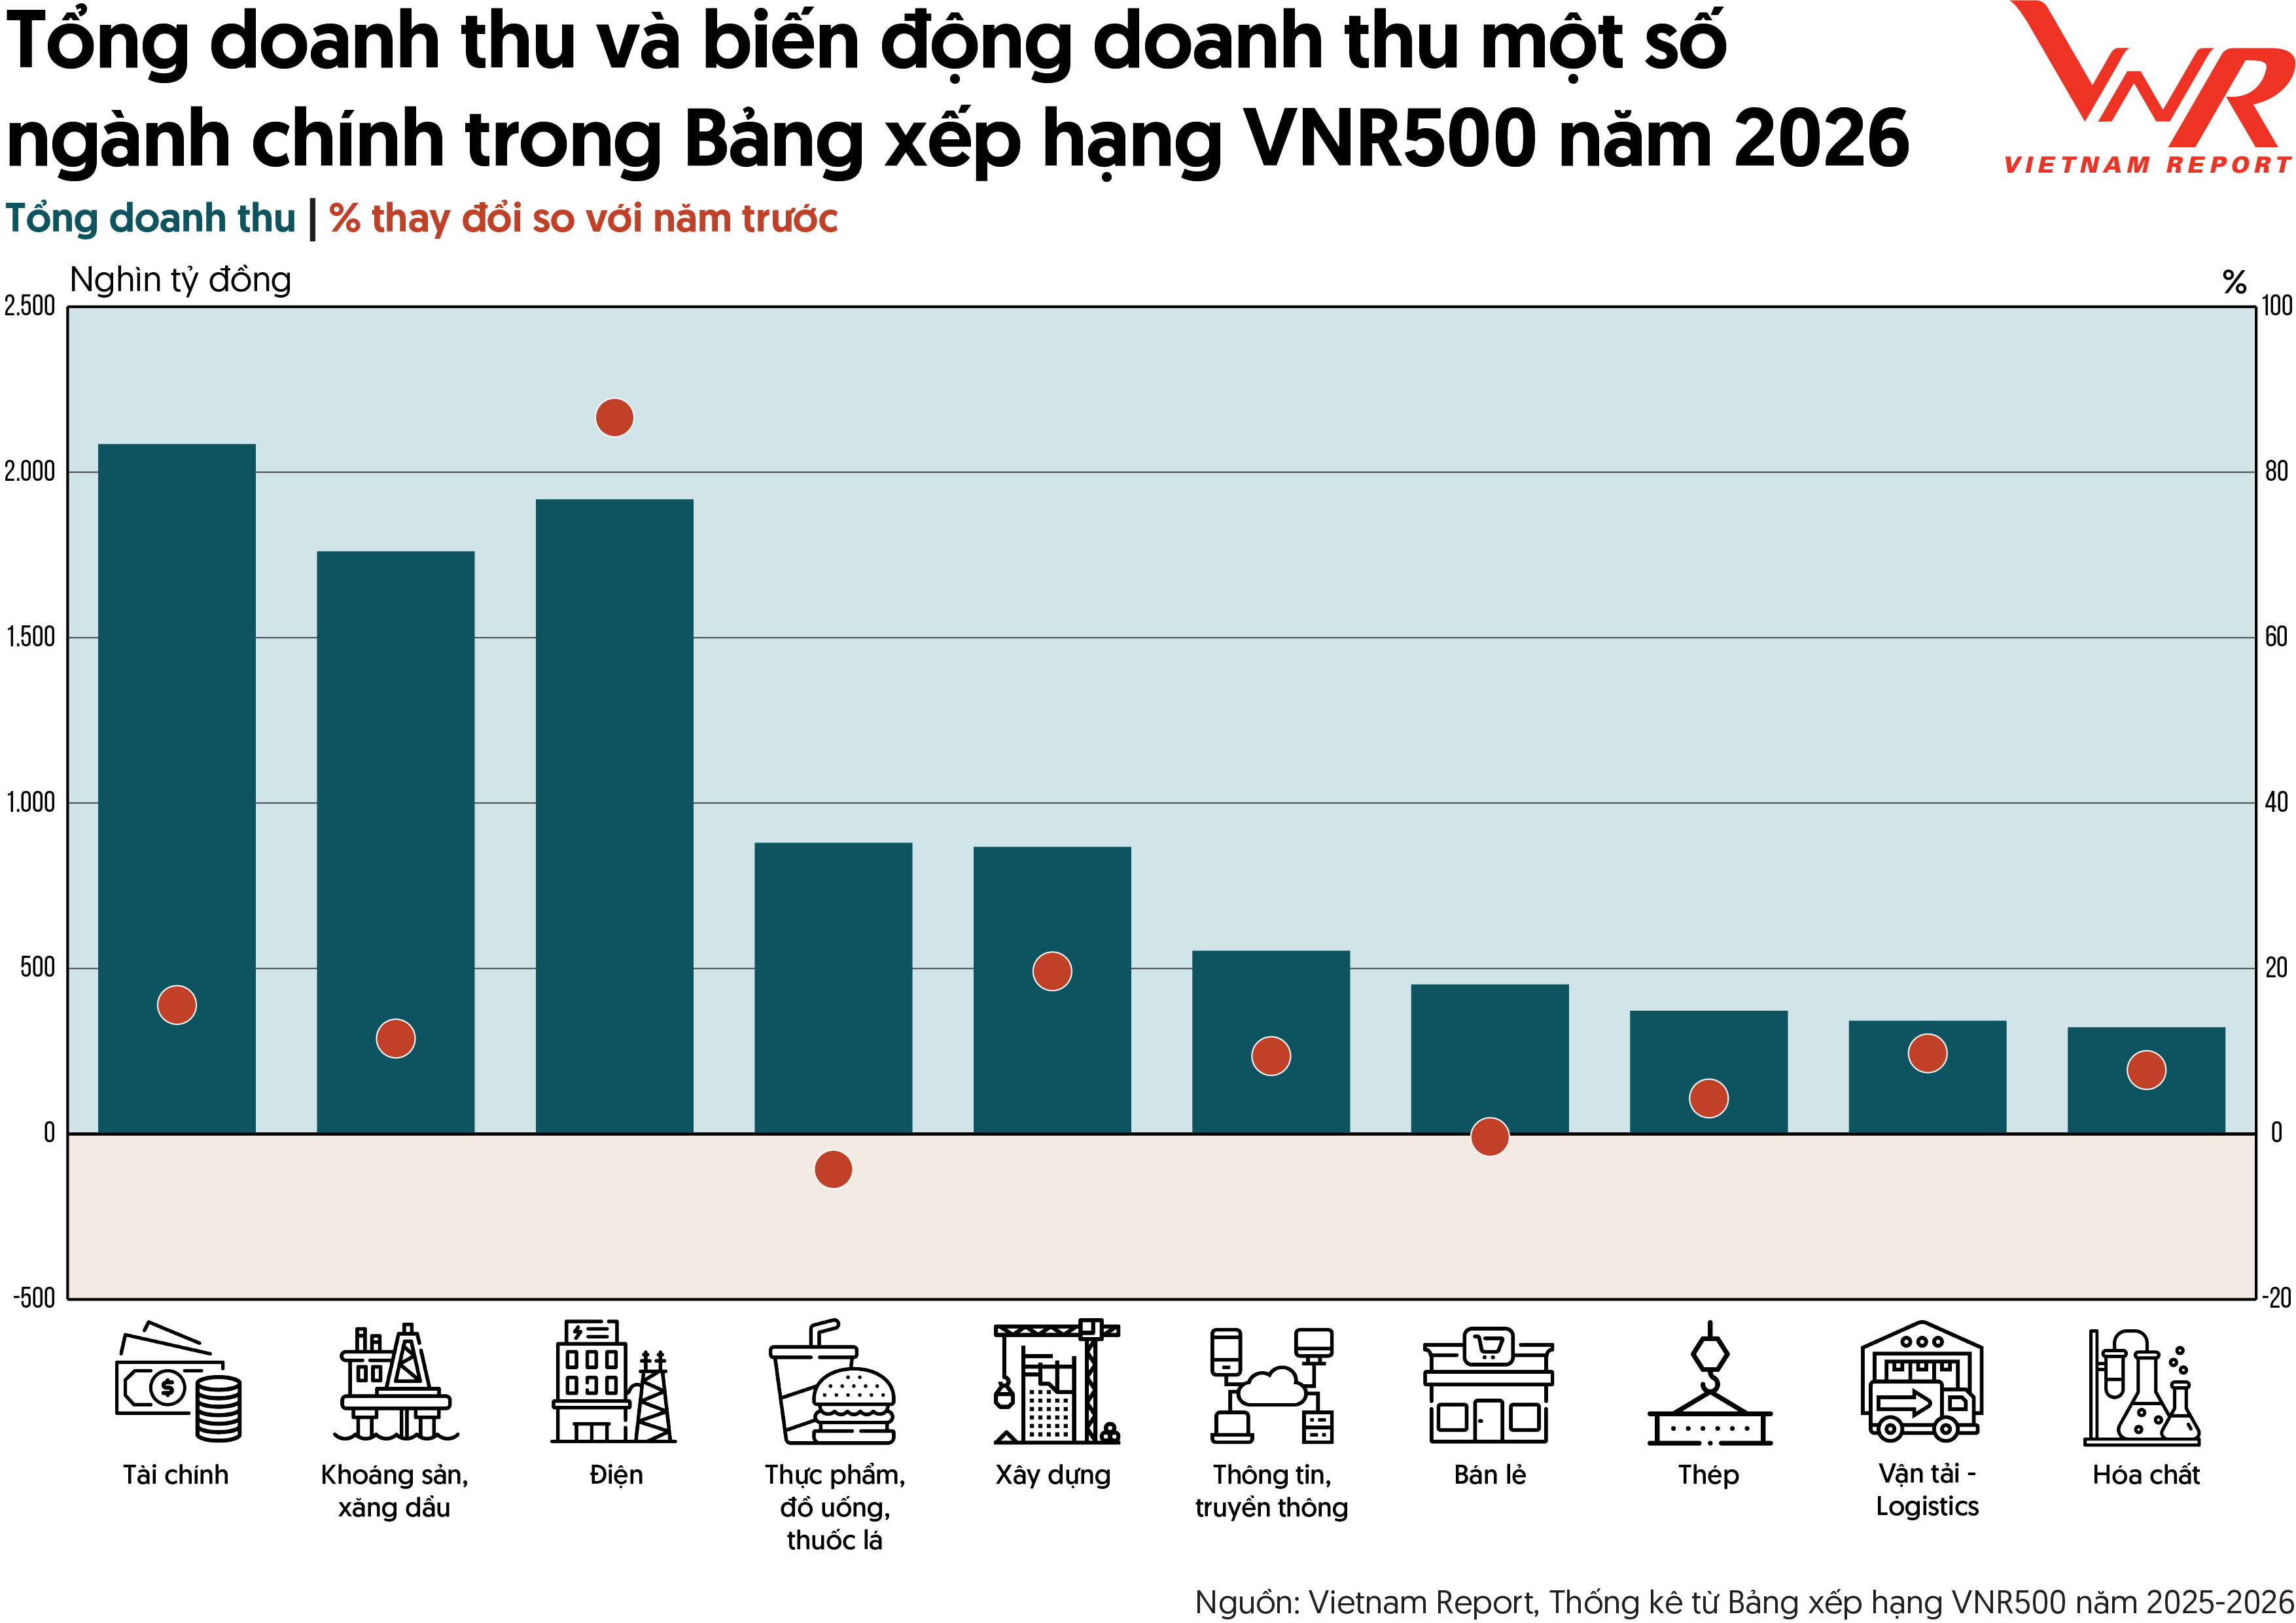
Xét về quy mô doanh thu, các ngành Tài chính, Điện và Khoáng sản – Xăng dầu tiếp tục dẫn đầu trong bảng xếp hạng VNR500 năm 2026, với tổng doanh thu lần lượt đạt gần 2.085, 1.918 và 1.760 nghìn tỷ đồng. Đáng chú ý, ngành Điện ghi nhận mức tăng trưởng ấn tượng 86,6% so với năm trước, trở thành điểm sáng nổi bật về tăng trưởng doanh thu trong số các ngành được thống kê. Nhìn chung, phần lớn các ngành duy trì đà tăng trưởng tích cực, song bức tranh chung vẫn ghi nhận xu hướng suy giảm ở một số ngành như Thực phẩm – Đồ uống và Bán lẻ. Diễn biến này phần nào phản ánh những thách thức mà doanh nghiệp đang đối mặt trước sức mua còn chịu áp lực, cạnh tranh ngày càng gay gắt và sự thay đổi trong hành vi tiêu dùng.
Hình 5: ROA, ROE, ROS của các doanh nghiệp VNR500 trong 4 năm qua
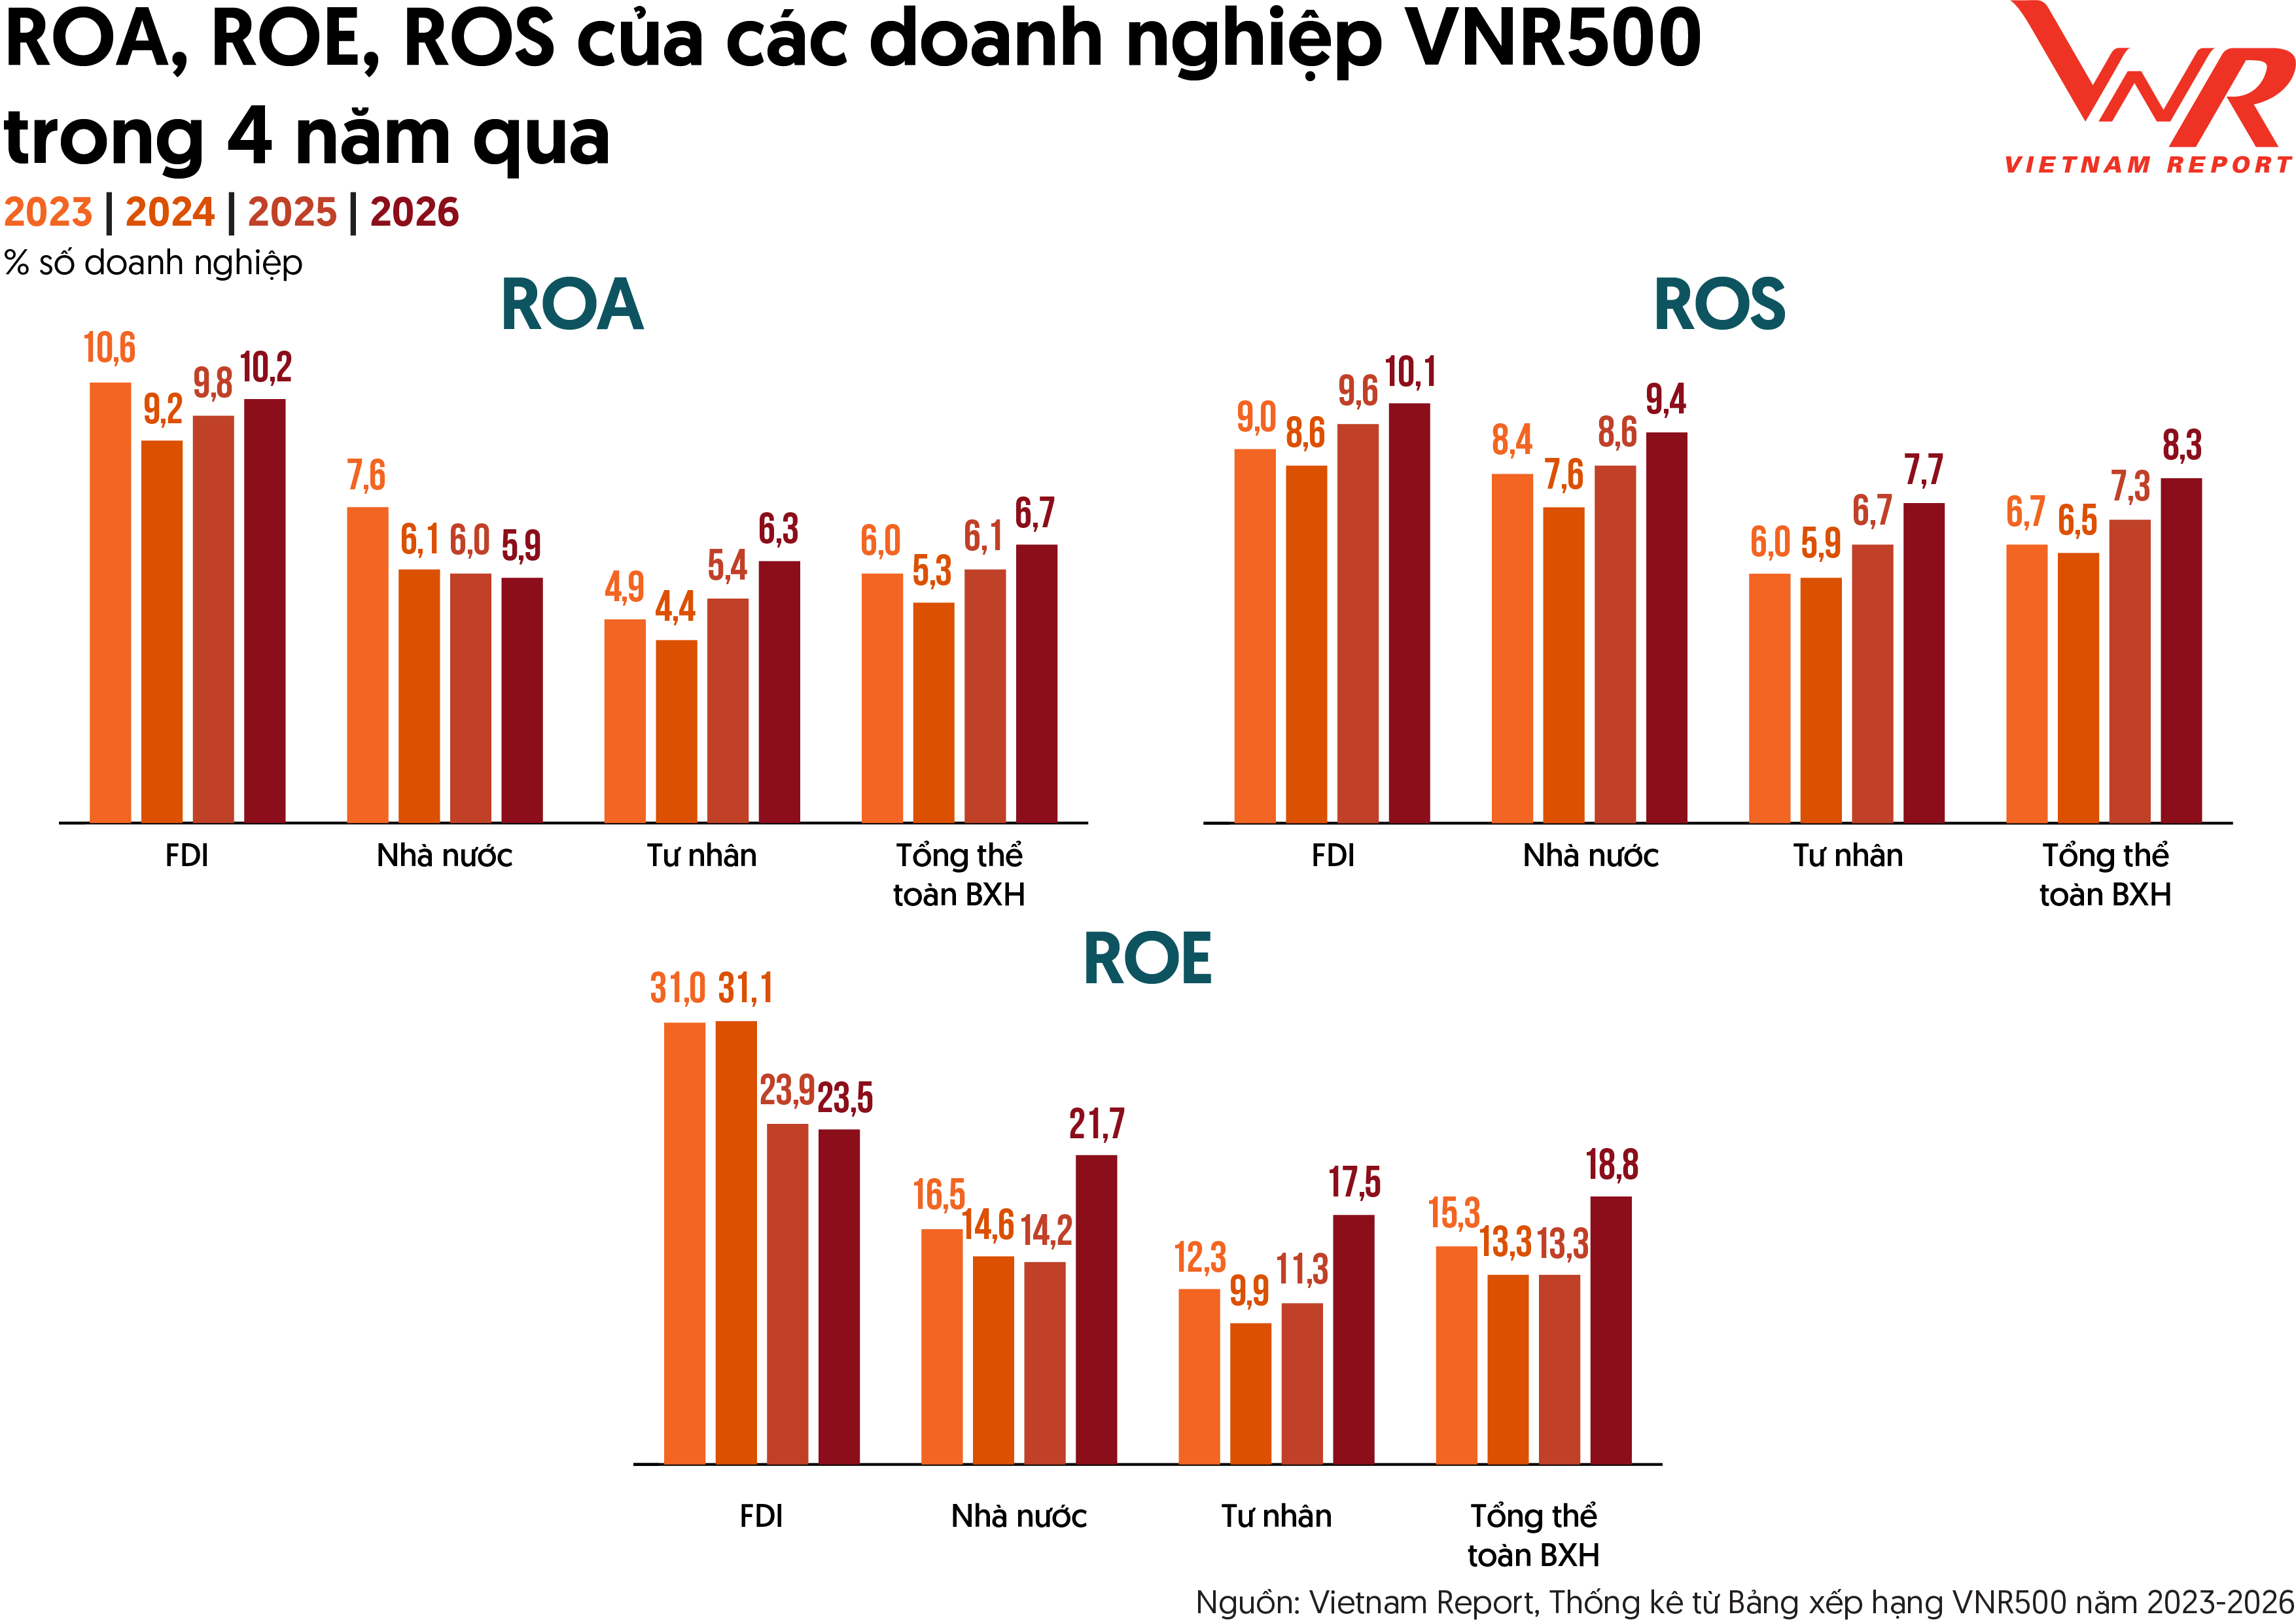
Xét theo các tiêu chí đánh giá hiệu quả hoạt động kinh doanh của toàn bộ doanh nghiệp trong bảng xếp hạng VNR500 cải thiện rõ nét trong năm 2026. Tỷ suất sinh lời trên tài sản (ROA) bình quân tăng từ 6,1% năm 2025 lên 6,7% năm 2026; tỷ suất sinh lời trên doanh thu (ROS) tăng từ 7,3% lên 8,3%, trong khi tỷ suất sinh lời trên vốn chủ sở hữu (ROE) phục hồi mạnh từ 13,3% lên 18,8%. Xét theo khu vực doanh nghiệp, doanh nghiệp FDI tiếp tục dẫn đầu về ROA và ROS, lần lượt đạt 10,2% và 10,1%, dù ROE giảm từ 23,9% xuống 23,5%. Đáng chú ý, khu vực doanh nghiệp Nhà nước ghi nhận sự phục hồi mạnh về ROE, từ 14,2% lên 21,7%, trong khi khu vực Tư nhân cải thiện đồng thời cả ba chỉ số, với ROA đạt 6,3%, ROS đạt 7,7% và ROE đạt 17,5%.
Kinh tế Việt Nam 2026 – Điểm sáng trong khu vực
Năm 2026 đánh dấu một bước chuyển quan trọng trong hành trình phát triển của kinh tế Việt Nam. Khát vọng tăng trưởng cao hơn đặt ra yêu cầu nền kinh tế phải chấp nhận những áp lực lớn hơn về nguồn lực, chi phí và năng lực thích ứng. Trong bối cảnh kinh tế thế giới tiếp tục đối mặt với những bất định từ địa chính trị, thương mại và chuỗi cung ứng, Việt Nam vẫn duy trì đà tăng trưởng tích cực. GDP 9 tháng năm 2026 tăng 9,01% so với cùng kỳ năm trước, trong đó quý III đạt mức tăng 9,95%, cao hơn đáng kể so với hai quý đầu năm. Tuy nhiên, khoảng cách giữa kết quả đạt được và mục tiêu tăng trưởng cả năm từ 10% trở lên vẫn đặt ra những thách thức đáng kể trong chặng đường cuối năm.
Hình 6: Diễn biến dự báo tăng trưởng GDP Việt Nam năm 2026 qua các lần công bố
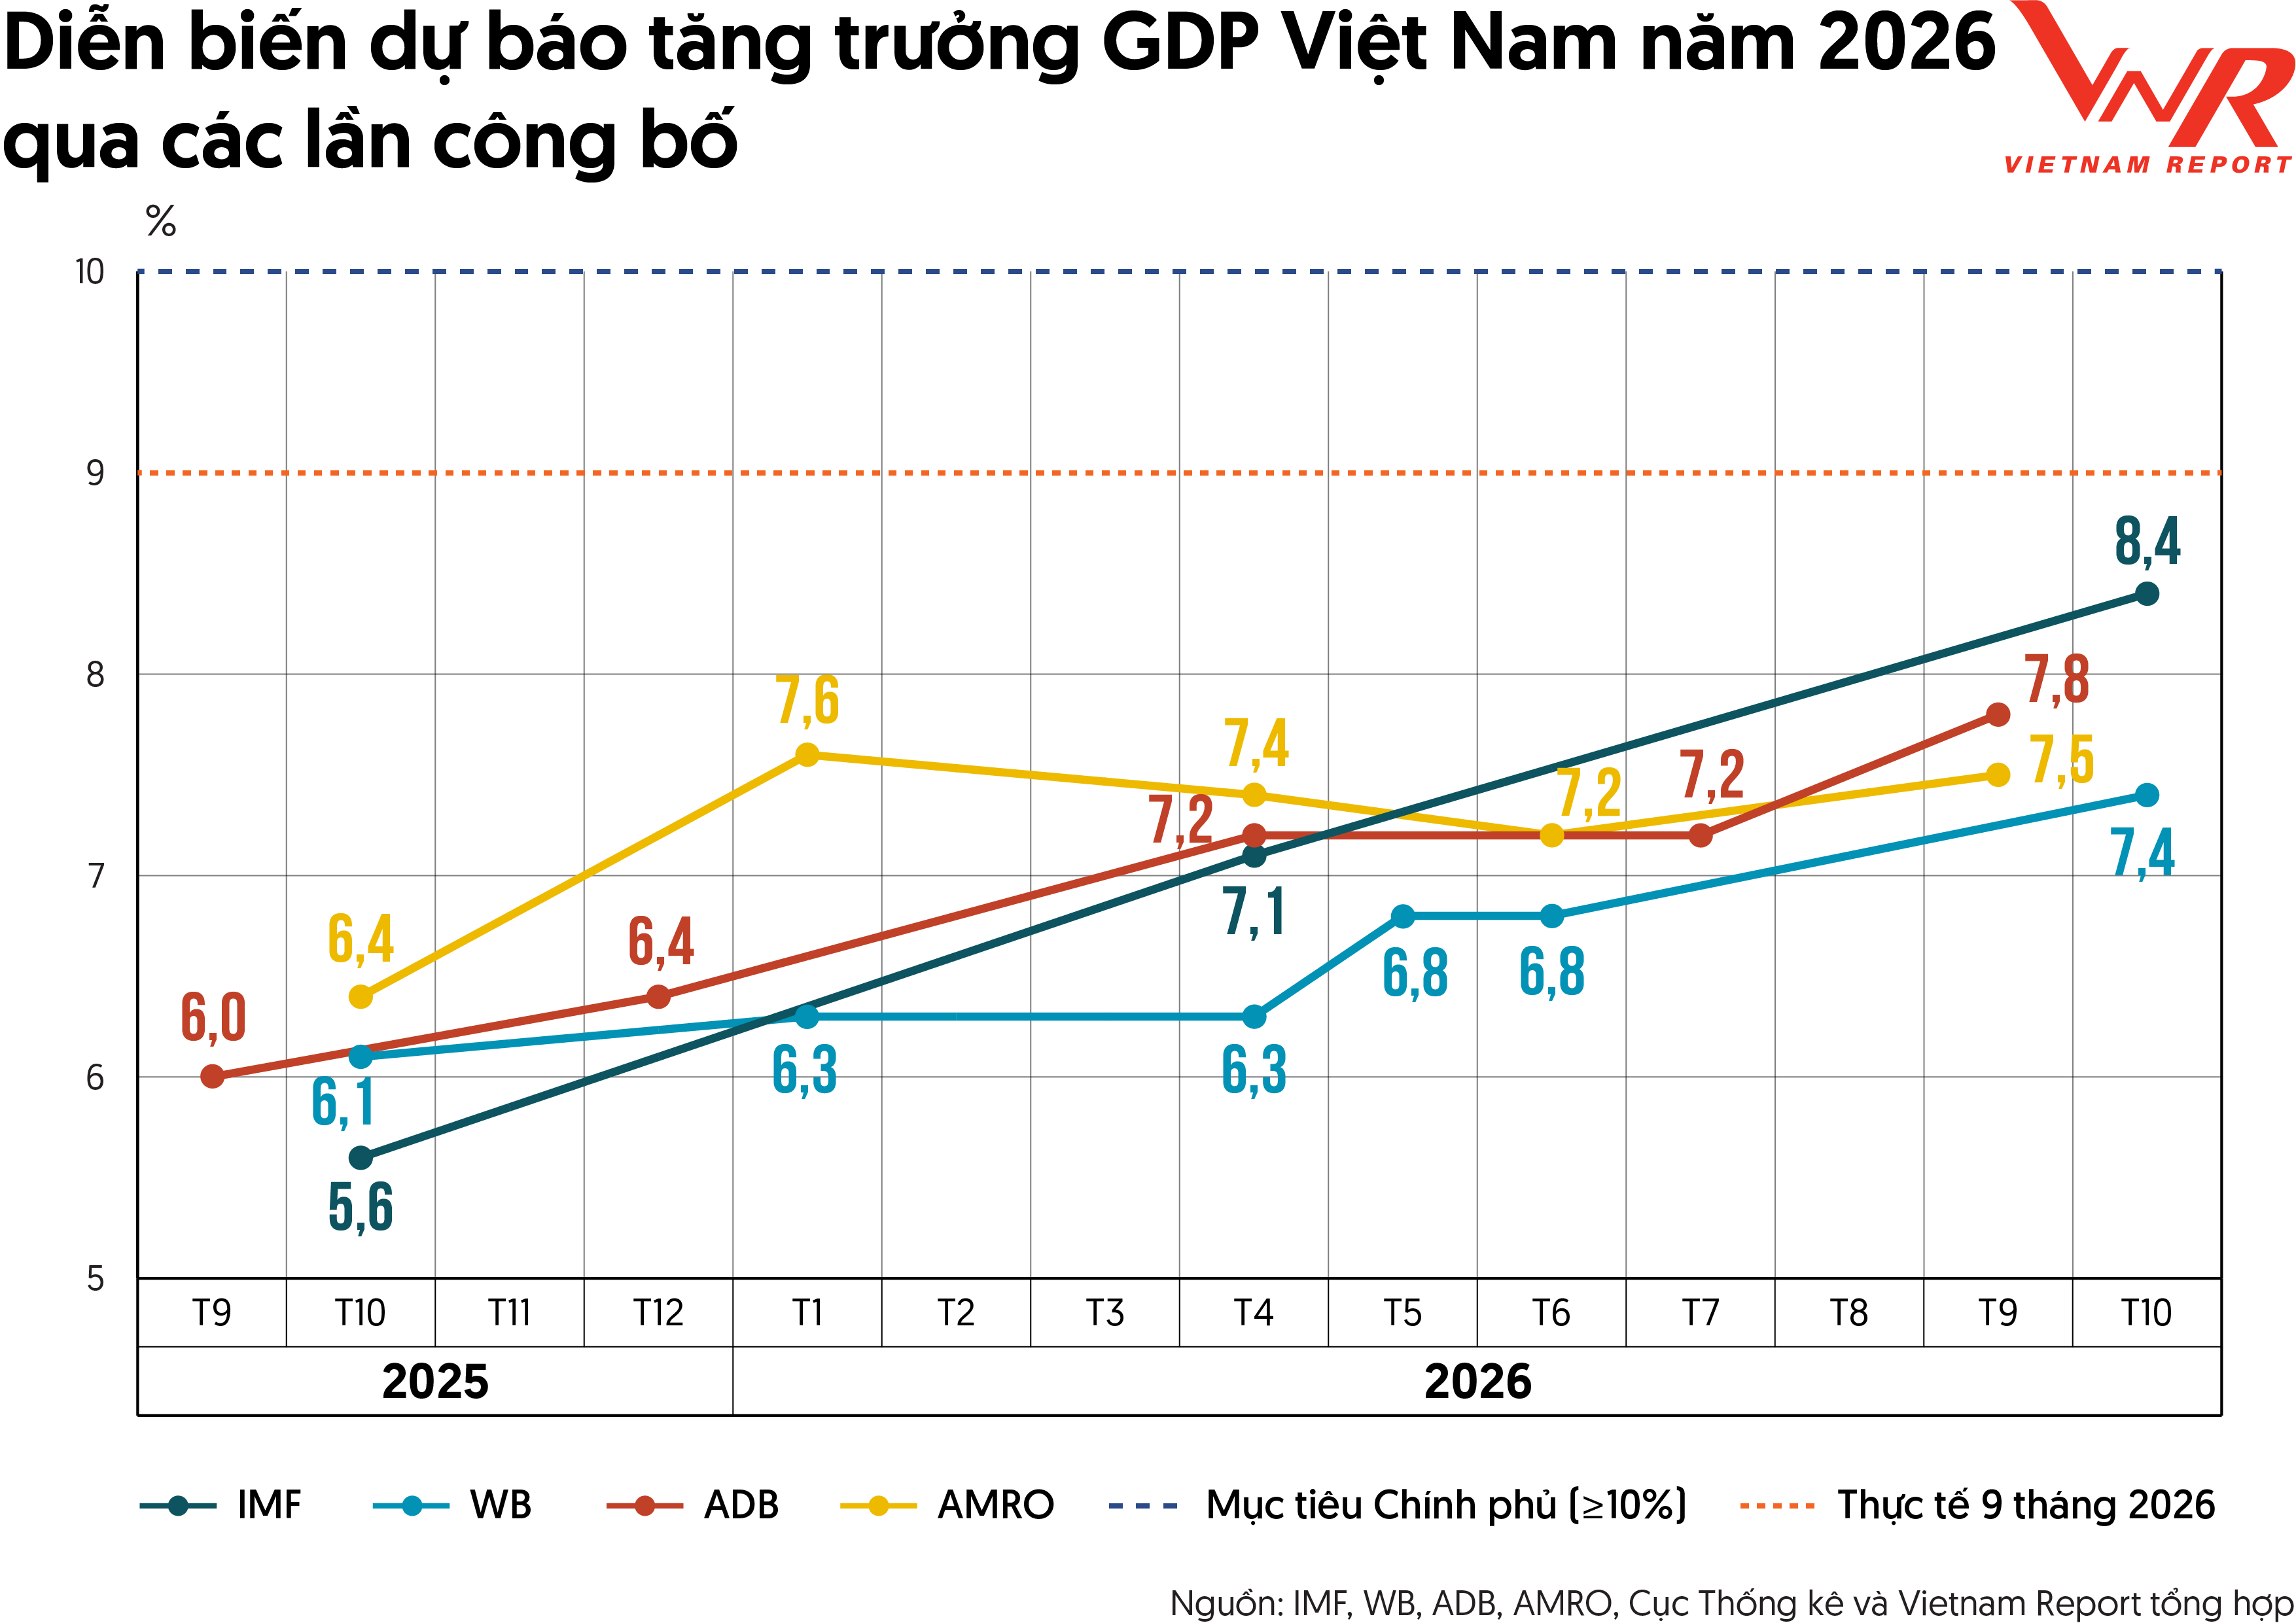
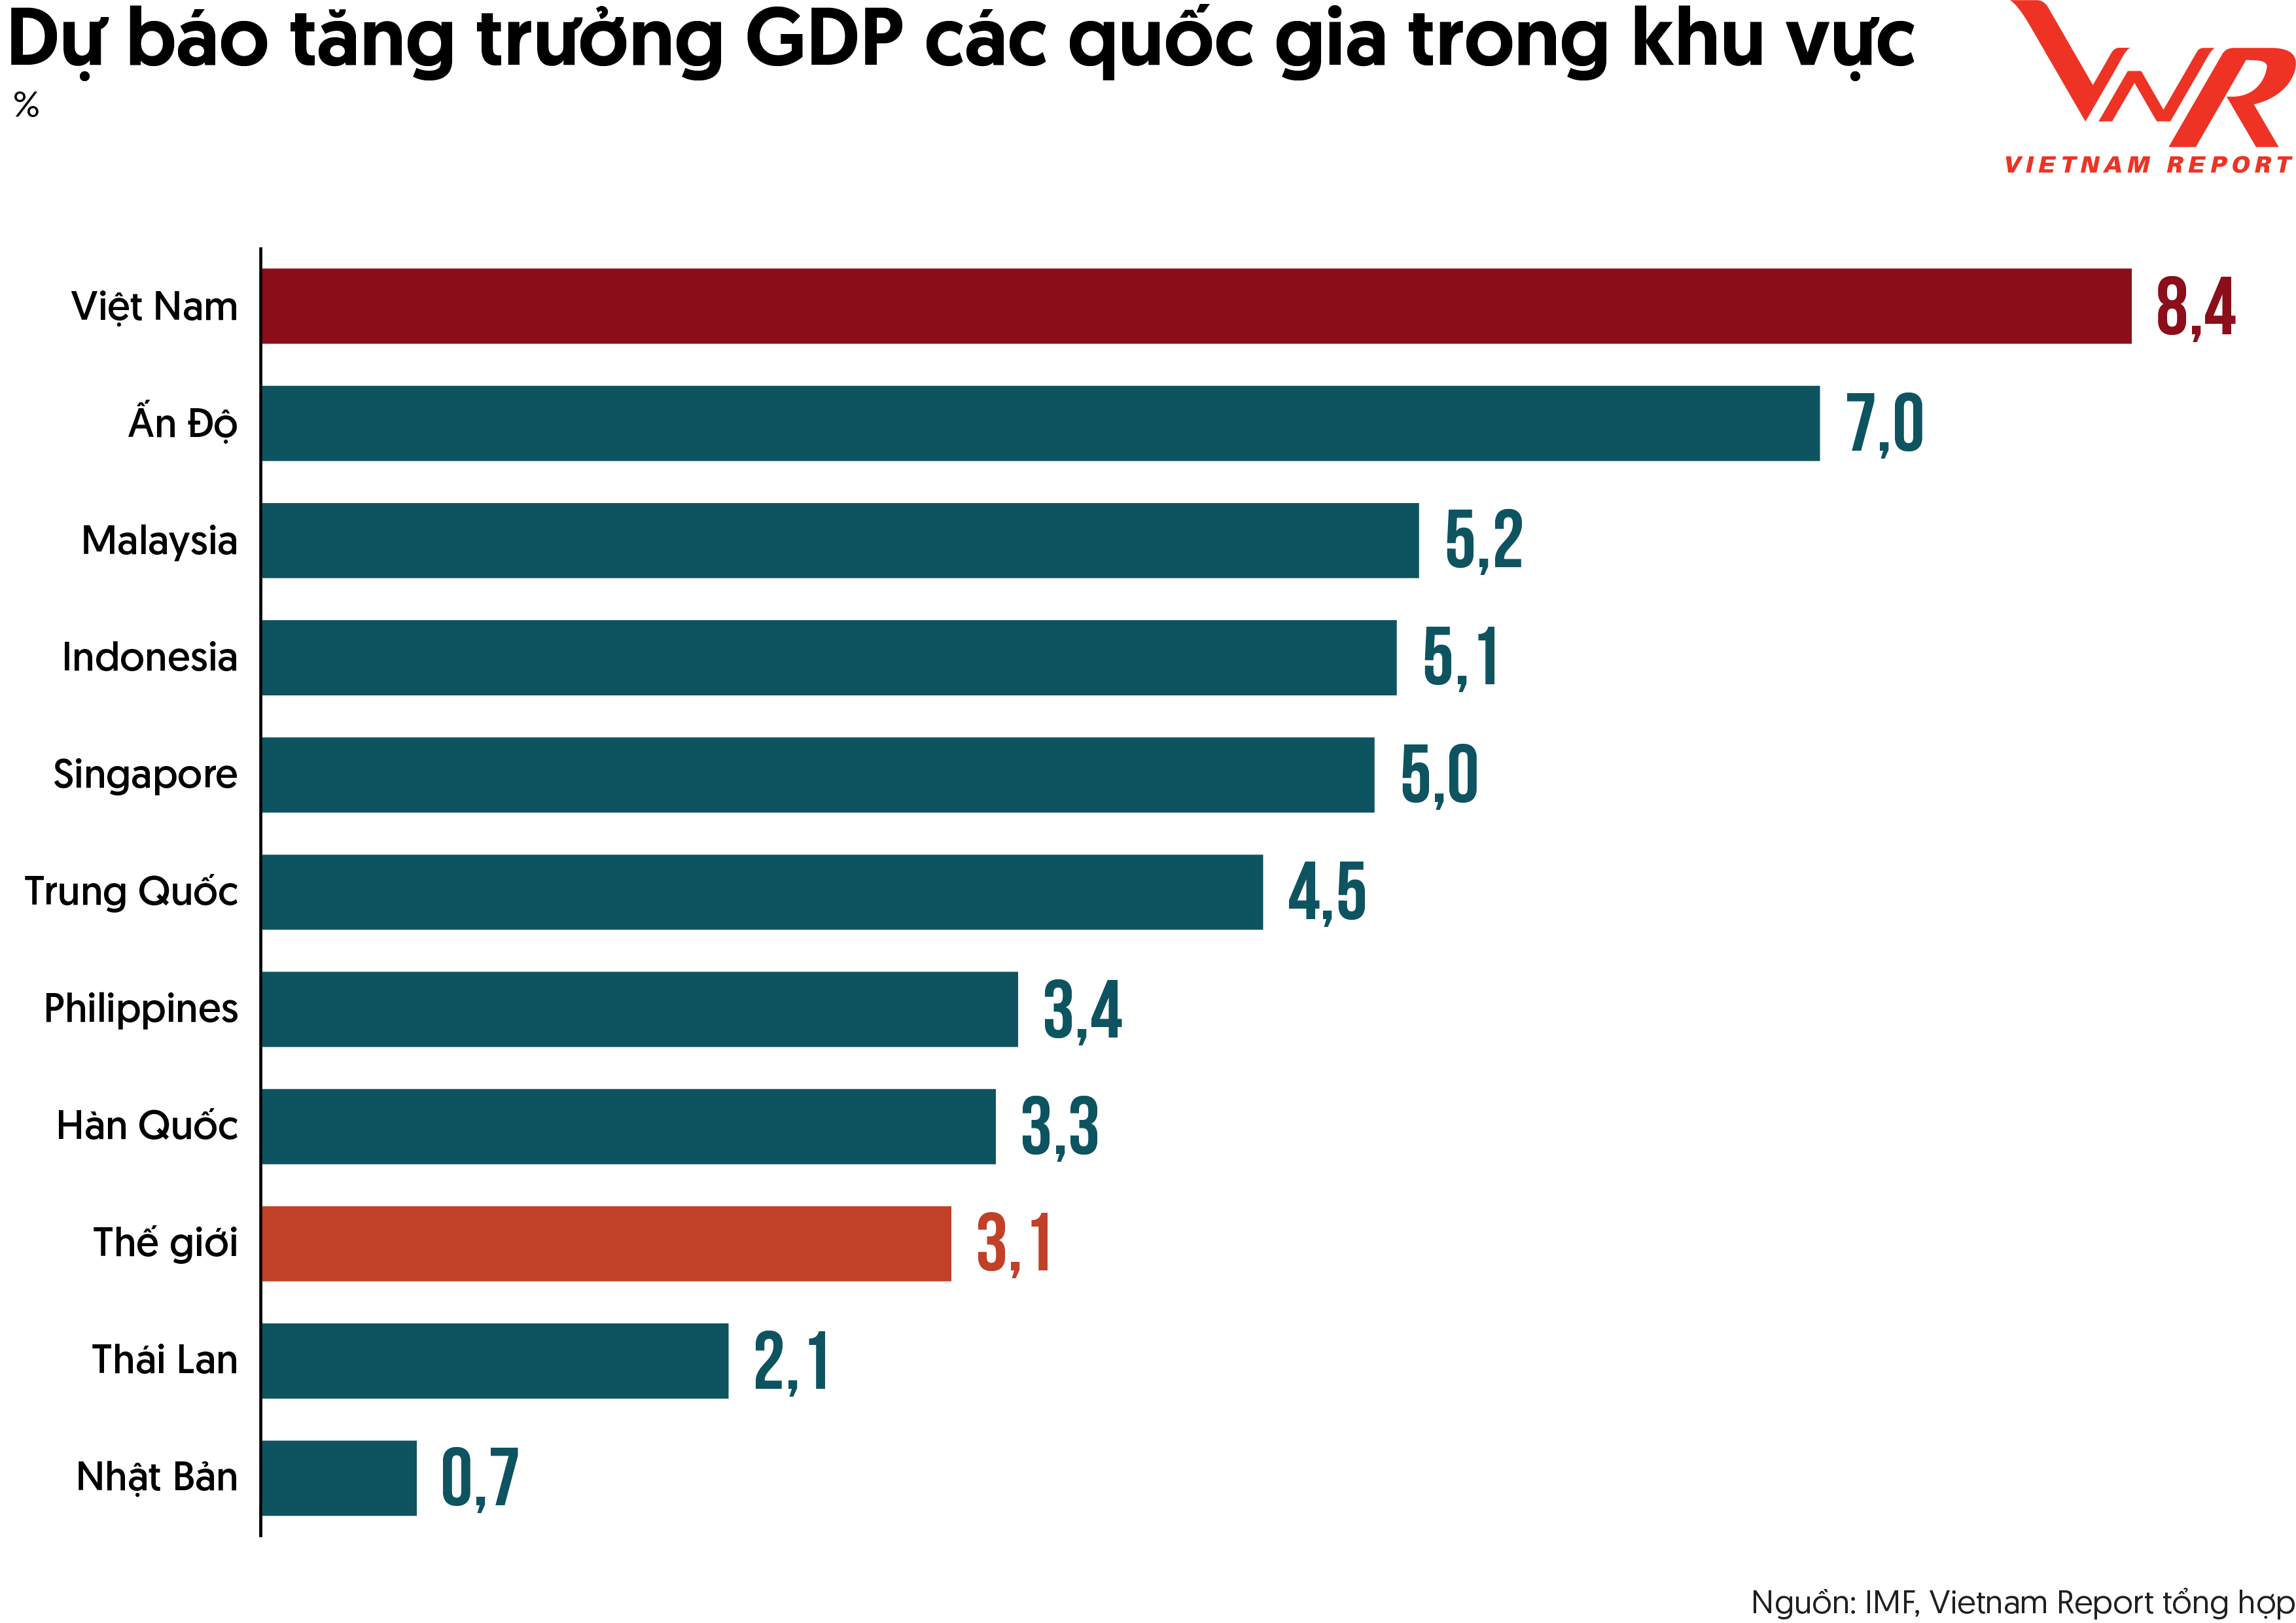
Triển vọng tăng trưởng của kinh tế Việt Nam trong năm 2026 tiếp tục nhận được những đánh giá tích cực từ các tổ chức quốc tế, dù mức độ lạc quan có sự khác biệt. Theo các dự báo được công bố, IMF đưa ra mức tăng trưởng 8,4%, cao hơn dự báo 7,8% của ADB, 7,5% của AMRO và 7,4% của World Bank. Sự điều chỉnh theo hướng tích cực của các tổ chức phản ánh kỳ vọng vào khả năng duy trì đà tăng trưởng của Việt Nam, trong bối cảnh hoạt động sản xuất, đầu tư và thương mại tiếp tục mở rộng. Trong tương quan khu vực, Việt Nam được dự báo dẫn đầu về tốc độ tăng trưởng GDP, vượt Ấn Độ (7,0%), Malaysia (5,2%), Indonesia (5,1%) và Singapore (5,0%), qua đó tiếp tục khẳng định sức hấp dẫn của một nền kinh tế có độ mở cao và vị trí ngày càng quan trọng trong chuỗi cung ứng toàn cầu. Tuy nhiên, mức dự báo cao nhất 8,4% vẫn thấp hơn mục tiêu tăng trưởng từ 10% trở lên của Chính phủ. Khoảng cách này cho thấy khát vọng tăng trưởng của Việt Nam đang vượt lên trên kỳ vọng thông thường của các tổ chức quốc tế, đồng thời đặt ra yêu cầu lớn hơn về huy động nguồn lực, nâng cao năng suất và khai thác hiệu quả các động lực tăng trưởng trong nước. Để hiện thực hóa mục tiêu tăng trưởng đầy tham vọng này, GDP quý IV/2026 cần tăng trên 12,5% so với cùng kỳ năm trước, Việt Nam cần tiếp tục phát huy các động lực tăng trưởng hiện hữu, đồng thời nâng cao năng suất, hiệu quả sử dụng nguồn lực và năng lực cạnh tranh của nền kinh tế, tạo nền tảng cho một giai đoạn phát triển mạnh mẽ và bền vững hơn.
Hình 7: Dự báo tăng trưởng GDP các quốc gia trong khu vực
Cân bằng nguồn lực cho khát vọng tăng trưởng
Khát vọng tăng trưởng hai chữ số cũng đồng nghĩa với việc nền kinh tế phải chấp nhận những đánh đổi lớn hơn về nguồn lực, chi phí vốn và dư địa điều hành chính sách.
Tăng trưởng và lạm phát: Khi nền kinh tế tăng tốc, áp lực lạm phát có xu hướng gia tăng, thu hẹp dư địa điều hành chính sách. CPI tháng 9 tăng 0,62% so với tháng trước và 5,08% so với cùng kỳ; bình quân 9 tháng tăng 4,52%. Như vậy, lạm phát bình quân đã chạm ngưỡng mục tiêu ngay từ quý III, lạm phát theo năm có thể chạm ngưỡng 5%. Do đó, dư địa hỗ trợ tổng cầu bằng các chính sách nới lỏng đang trở nên hạn chế, cũng như làm giảm khả năng hạ lãi suất để tiếp tục hỗ trợ tăng trưởng.
Tăng trưởng tín dụng và ổn định tài chính: Tỷ lệ tín dụng/GDP của Việt Nam đạt khoảng 146% cuối năm 2025. Sang năm 2026, kế hoạch tăng trưởng tín dụng tối đa chỉ còn 15%, thay vì 19% như năm 2025. Đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và 16,69% so với cùng kỳ. Tín dụng tiếp tục tăng nhanh hơn GDP danh nghĩa, đẩy tỷ lệ tín dụng/GDP lên dự báo 155% trong năm 2026. Về dài hạn, tỷ lệ này có thể đạt 180–185% khi nền kinh tế ngày càng phụ thuộc vào vốn vay ngân hàng.
Hệ quả tất yếu là cuộc cạnh tranh huy động vốn khi huy động vốn tăng thấp hơn tín dụng. Để bù đắp, các ngân hàng phải tăng lãi suất: đến 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025. Trong khi đó, lãi suất cho vay bình quân bằng VND đã lên khoảng 10,7%/năm trong tháng 9. Trước diễn biến này, ngày 19/10, NHNN yêu cầu các ngân hàng giảm tối thiểu 0,5 điểm phần trăm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm lãi suất cho vay từ 1,5–2 điểm phần trăm đối với lĩnh vực sản xuất, kinh doanh và ưu tiên. Việc điều chỉnh bằng chỉ đạo từ NHNN tạo ra sức ép giảm lãi suất nhưng khó có thể giải quyết căn cơ nhu cầu vốn của nền kinh tế.
Tính tự chủ chính sách tiền tệ: Là nền kinh tế có độ mở lớn, Việt Nam phải đối mặt với “bộ ba bất khả thi”: không thể vừa giữ tỷ giá ổn định, vừa tự do dòng vốn, vừa tự chủ lãi suất. Muốn hạ lãi suất để hỗ trợ tăng trưởng thì VND sẽ chịu áp lực. Nếu chênh lệch lãi suất VND–USD thu hẹp quá nhanh, áp lực tỷ giá có thể quay trở lại. Ngược lại, giữ lãi suất cao để bảo vệ tỷ giá thì làm chậm đầu tư. Năm 2026, NHNN cân bằng được hai mục tiêu. Ngày 30/09/2026, tỷ giá trung tâm ở mức 25.627 VND/USD, và giá USD bình quân 9 tháng chỉ tăng 1,01%. Nhưng sự ổn định này một phần được trả bằng mặt bằng lãi suất cao hơn.
Mở rộng đầu tư và hiệu quả sử dụng vốn: Tăng trưởng kinh tế Việt Nam vẫn chủ yếu dựa vào mở rộng đầu tư. Theo AMRO, để duy trì tăng trưởng hai chữ số, tỷ lệ đầu tư/GDP cần tăng từ 34% năm 2025 lên 40,7%. Hệ số ICOR bình quân giai đoạn 2021–2025 đạt 6,43, cao hơn Indonesia (5,2), Malaysia (4,5) và Thái Lan (4,2), cho thấy Việt Nam phải bỏ ra nhiều vốn hơn để tạo ra cùng một mức tăng trưởng. Mục tiêu giảm ICOR xuống 4,5–4,8 giai đoạn 2026–2030 trở thành điều kiện then chốt. Đánh đổi giữa quy mô và hiệu quả thể hiện rõ trong đầu tư công. Năm 2026, Quốc hội phân bổ 1,12 triệu tỷ đồng cho đầu tư phát triển, trong khi giải ngân đạt 783,9 nghìn tỷ đồng, tương đương 69% kế hoạch vào cuối tháng 10. Đẩy nhanh giải ngân là cần thiết để hỗ trợ tăng trưởng, song áp lực tiến độ trong bối cảnh chi phí vật liệu và thi công gia tăng đặt ra yêu cầu cân bằng giữa tốc độ thực hiện, kiểm soát chi phí và hiệu quả đầu tư. Đây là yếu tố quan trọng quyết định khả năng cải thiện ICOR và duy trì tăng trưởng bền vững.
Cùng lúc, khu vực FDI tiếp tục đóng vai trò đầu tàu. Trong 10 tháng, khu vực này chiếm tới 81,2% kim ngạch xuất khẩu, trong khi khu vực trong nước chỉ chiếm 18,8% và nhập siêu 37,8 tỷ USD. Điều này cho thấy tăng trưởng xuất khẩu vẫn phụ thuộc sâu vào doanh nghiệp FDI, trong khi năng lực tham gia chuỗi giá trị và tạo giá trị gia tăng của doanh nghiệp nội địa còn hạn chế. Đánh đổi ở đây là giữa tăng trưởng nhanh với khả năng tự chủ của nền kinh tế, nhất là khi Việt Nam đang đứng giữa hai cực của cuộc cạnh tranh địa chính trị.
Doanh nghiệp VNR500 – Khẳng định vị thế, lan tỏa giá trị
Từ quy mô doanh nghiệp đến sức mạnh hệ sinh thái
Trong một nền kinh tế ngày càng gắn kết sâu vào mạng lưới sản xuất và thương mại toàn cầu, vị thế của một doanh nghiệp lớn cần được nhìn nhận rộng hơn quy mô doanh thu, tài sản hay thị phần. Sức mạnh thực sự còn được thể hiện qua khả năng dẫn dắt thị trường, kết nối các nguồn lực và tạo ra những giá trị lan tỏa tới cộng đồng doanh nghiệp. Một doanh nghiệp đầu tàu có thể tạo ra hàng nghìn cơ hội kinh doanh cho các đối tác, mở rộng thị trường cho nhà cung ứng, thúc đẩy đổi mới công nghệ và hình thành những chuẩn mực mới về quản trị, chất lượng và phát triển bền vững.
Hình 8: Tình hình hoạt động sản xuất kinh doanh 9 tháng năm 2025–2026
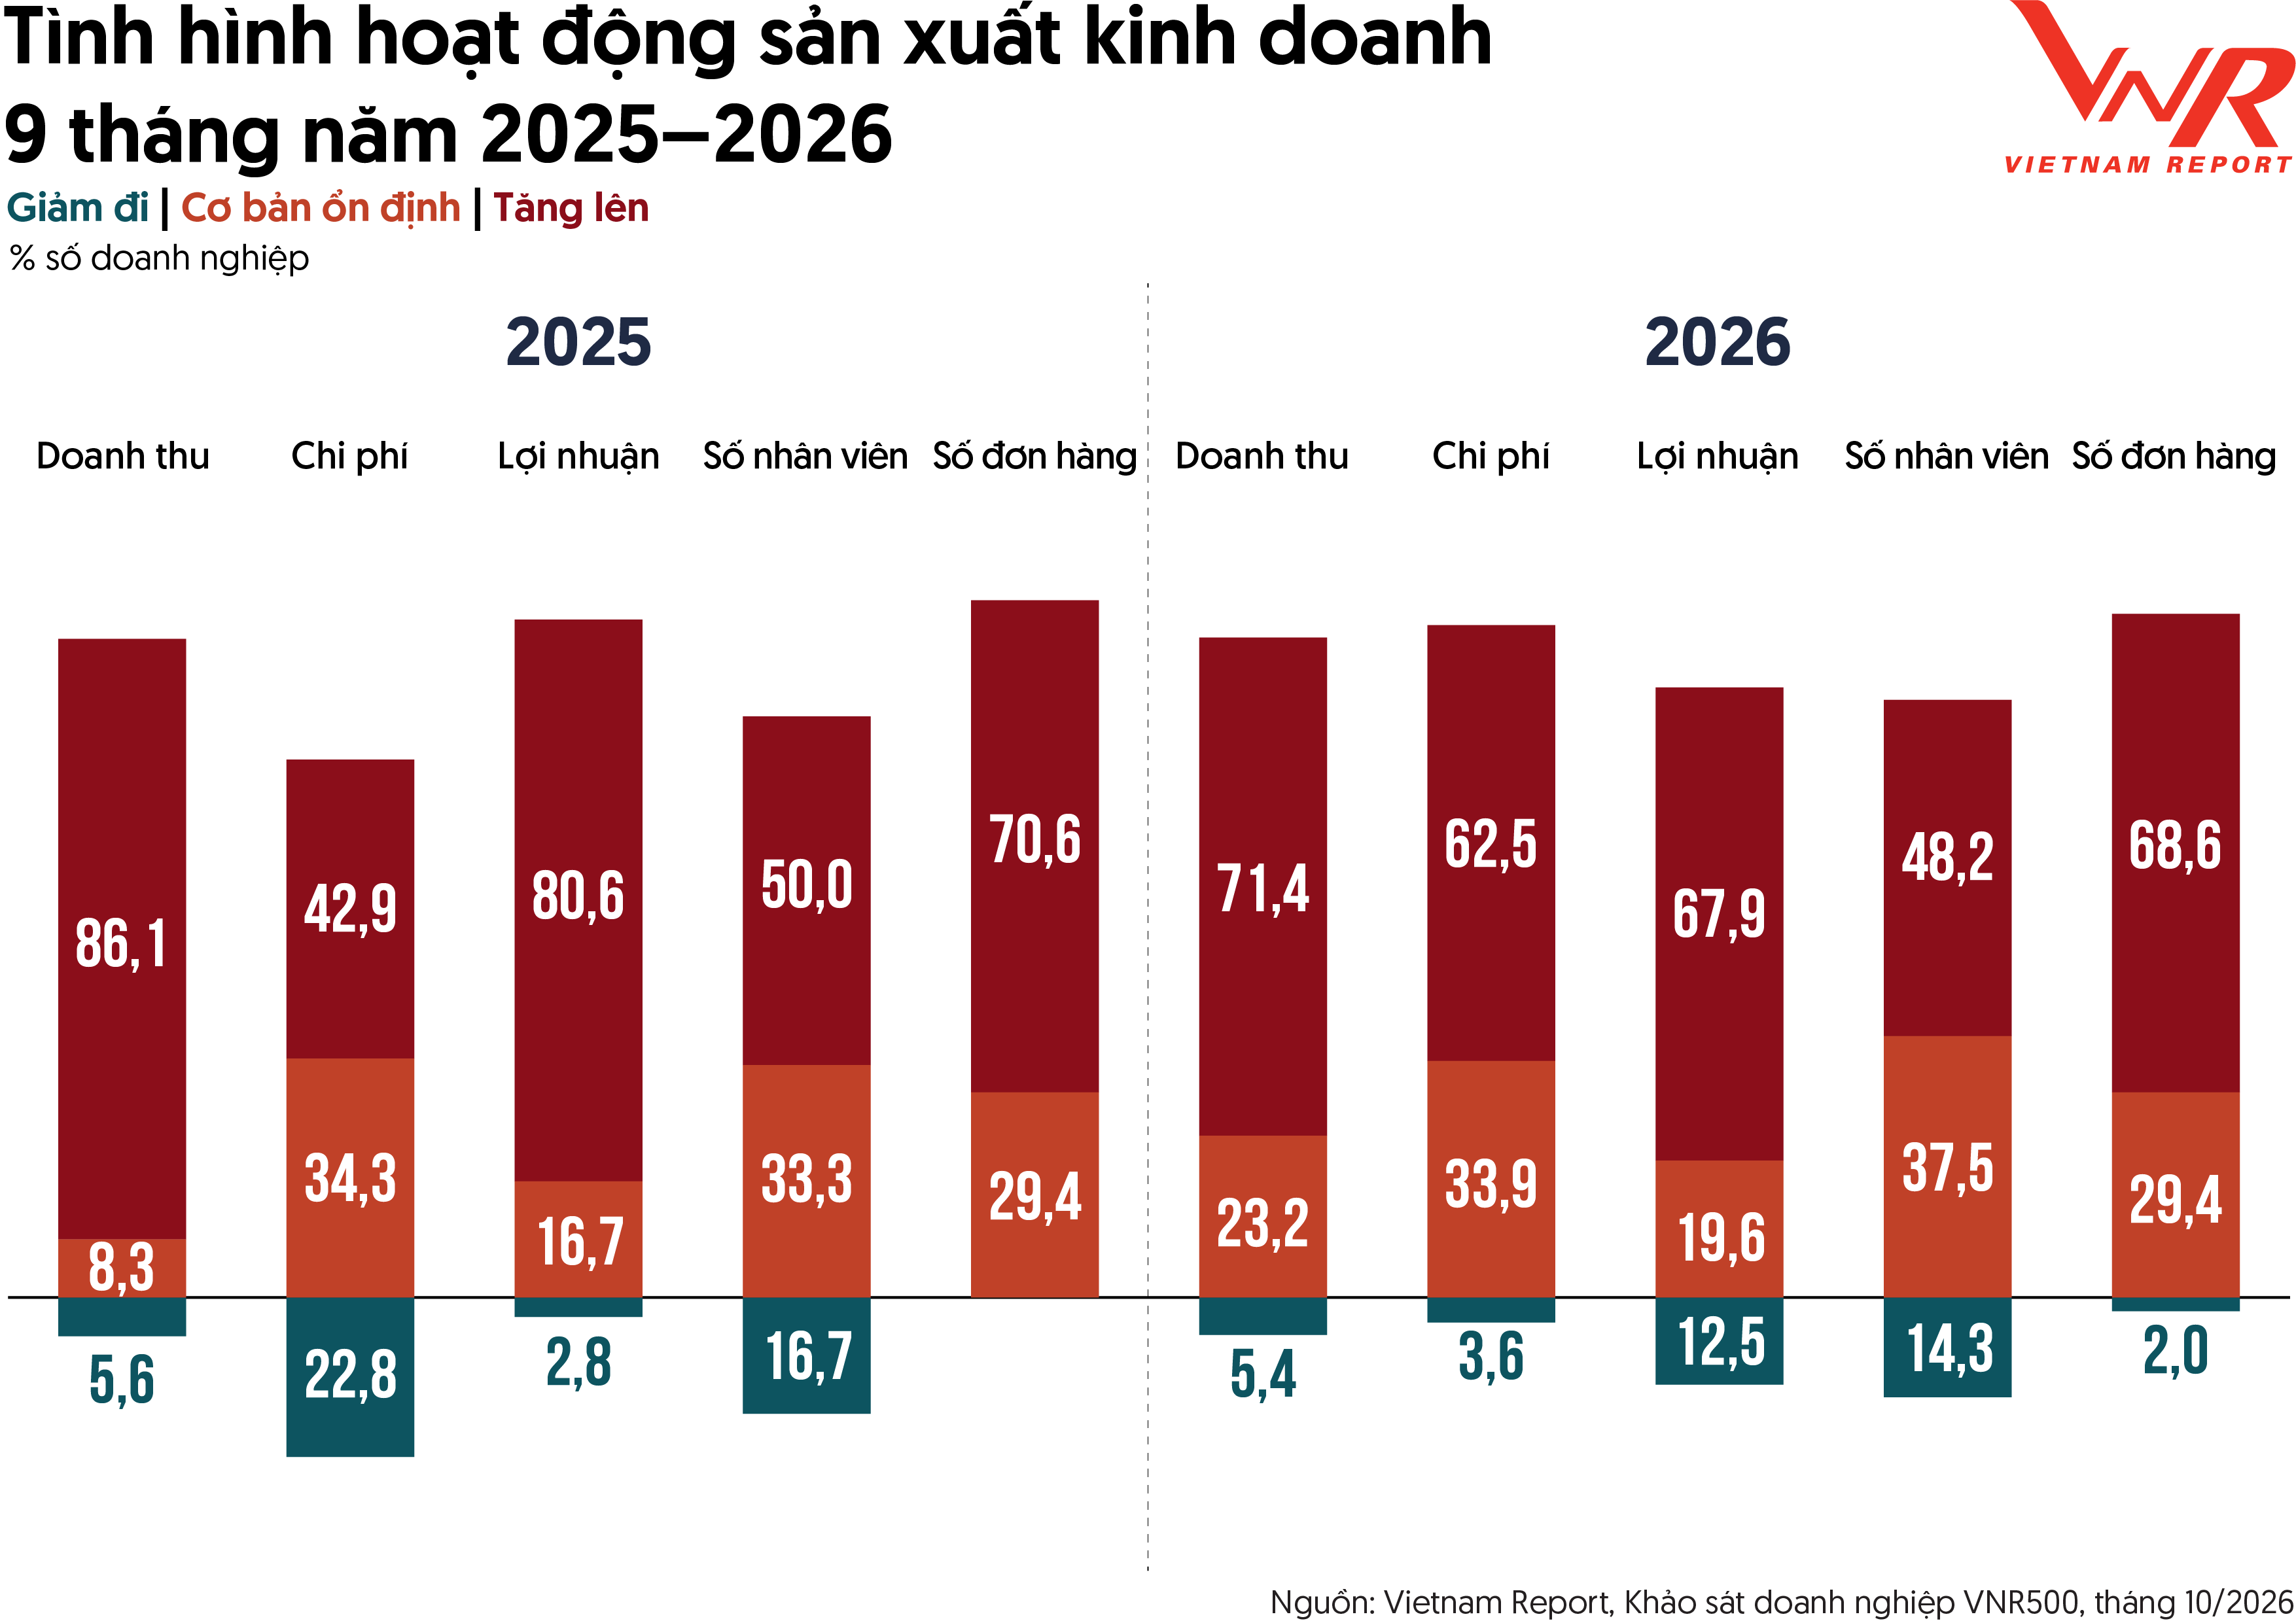
Kết quả khảo sát doanh nghiệp VNR500 cho thấy, mặc dù môi trường kinh doanh còn nhiều sức ép, cộng đồng doanh nghiệp vẫn duy trì được động lực tăng trưởng. Trong 9 tháng năm 2026, có 71,4% doanh nghiệp ghi nhận doanh thu tăng, 67,9% có lợi nhuận tăng và 68,6% ghi nhận số đơn hàng tăng so với cùng kỳ. Tuy nhiên, 62,5% doanh nghiệp cũng cho biết chi phí gia tăng. Trong bối cảnh đó, việc mở rộng liên kết và tối ưu hóa nguồn lực thông qua hệ sinh thái đối tác trở thành một hướng đi quan trọng, giúp doanh nghiệp củng cố năng lực cạnh tranh và tăng khả năng chống chịu trước biến động.
Dẫn dắt hệ sinh thái, nâng tầm doanh nghiệp Việt trong chuỗi giá trị
Một trong những đóng góp quan trọng nhất của doanh nghiệp lớn là khả năng tạo dựng hệ sinh thái sản xuất, kinh doanh có tính liên kết. Thông qua mạng lưới khách hàng, nhà cung ứng, nhà phân phối, đối tác công nghệ và các đơn vị dịch vụ, doanh nghiệp đầu tàu tạo ra thị trường đầu ra ổn định, mở rộng cơ hội tham gia chuỗi cung ứng và thúc đẩy sự phát triển của nhiều doanh nghiệp ở các quy mô khác nhau. Đặc biệt, việc hình thành các mối quan hệ hợp tác dài hạn với doanh nghiệp trong nước có ý nghĩa quan trọng đối với phát triển công nghiệp hỗ trợ, nâng cao tỷ lệ nội địa hóa và gia tăng giá trị tạo ra trong nền kinh tế.
Thực tế cho thấy dư địa phát triển vẫn còn rất lớn. Theo Bộ Công Thương, trong khoảng 1.000 doanh nghiệp đủ năng lực cung ứng trực tiếp cho các doanh nghiệp lắp ráp và tập đoàn đa quốc gia, doanh nghiệp nội địa mới chiếm khoảng 30%; trong khi đó, khoảng 88% doanh nghiệp công nghiệp hỗ trợ có quy mô nhỏ và vừa, phần lớn còn hạn chế về vốn, công nghệ, năng lực quản trị và khả năng tiếp cận thông tin thị trường. Khoảng cách này đặt ra yêu cầu các doanh nghiệp lớn cần đóng vai trò tích cực hơn trong phát triển nhà cung ứng, từ chia sẻ thông tin thị trường, tiêu chuẩn kỹ thuật đến hỗ trợ cải tiến quy trình sản xuất và nâng cao năng lực quản trị.
Khảo sát doanh nghiệp VNR500 cho thấy những nỗ lực hỗ trợ đang từng bước được triển khai trên nhiều phương diện. Có 56,6% doanh nghiệp cho biết hỗ trợ đối tác về kiến thức thị trường, xuất khẩu và tiêu chuẩn quốc tế; 47,2% thực hiện chuyển giao quy trình, quản trị chất lượng; 43,4% hỗ trợ nghiên cứu và phát triển (R&D), đổi mới sáng tạo. Những hoạt động này cho thấy mối quan hệ giữa doanh nghiệp đầu tàu và đối tác đang từng bước chuyển từ giao dịch thương mại sang hợp tác nâng cao năng lực. Qua đó, năng lực công nghệ, chất lượng và năng suất của từng nhà cung ứng được cải thiện, góp phần nâng cao hiệu quả vận hành, củng cố tính liên kết và gia tăng sức cạnh tranh của toàn bộ chuỗi cung ứng.
Hình 9: Doanh nghiệp VNR500 lan tỏa giá trị – đồng hành cùng đối tác & người lao động
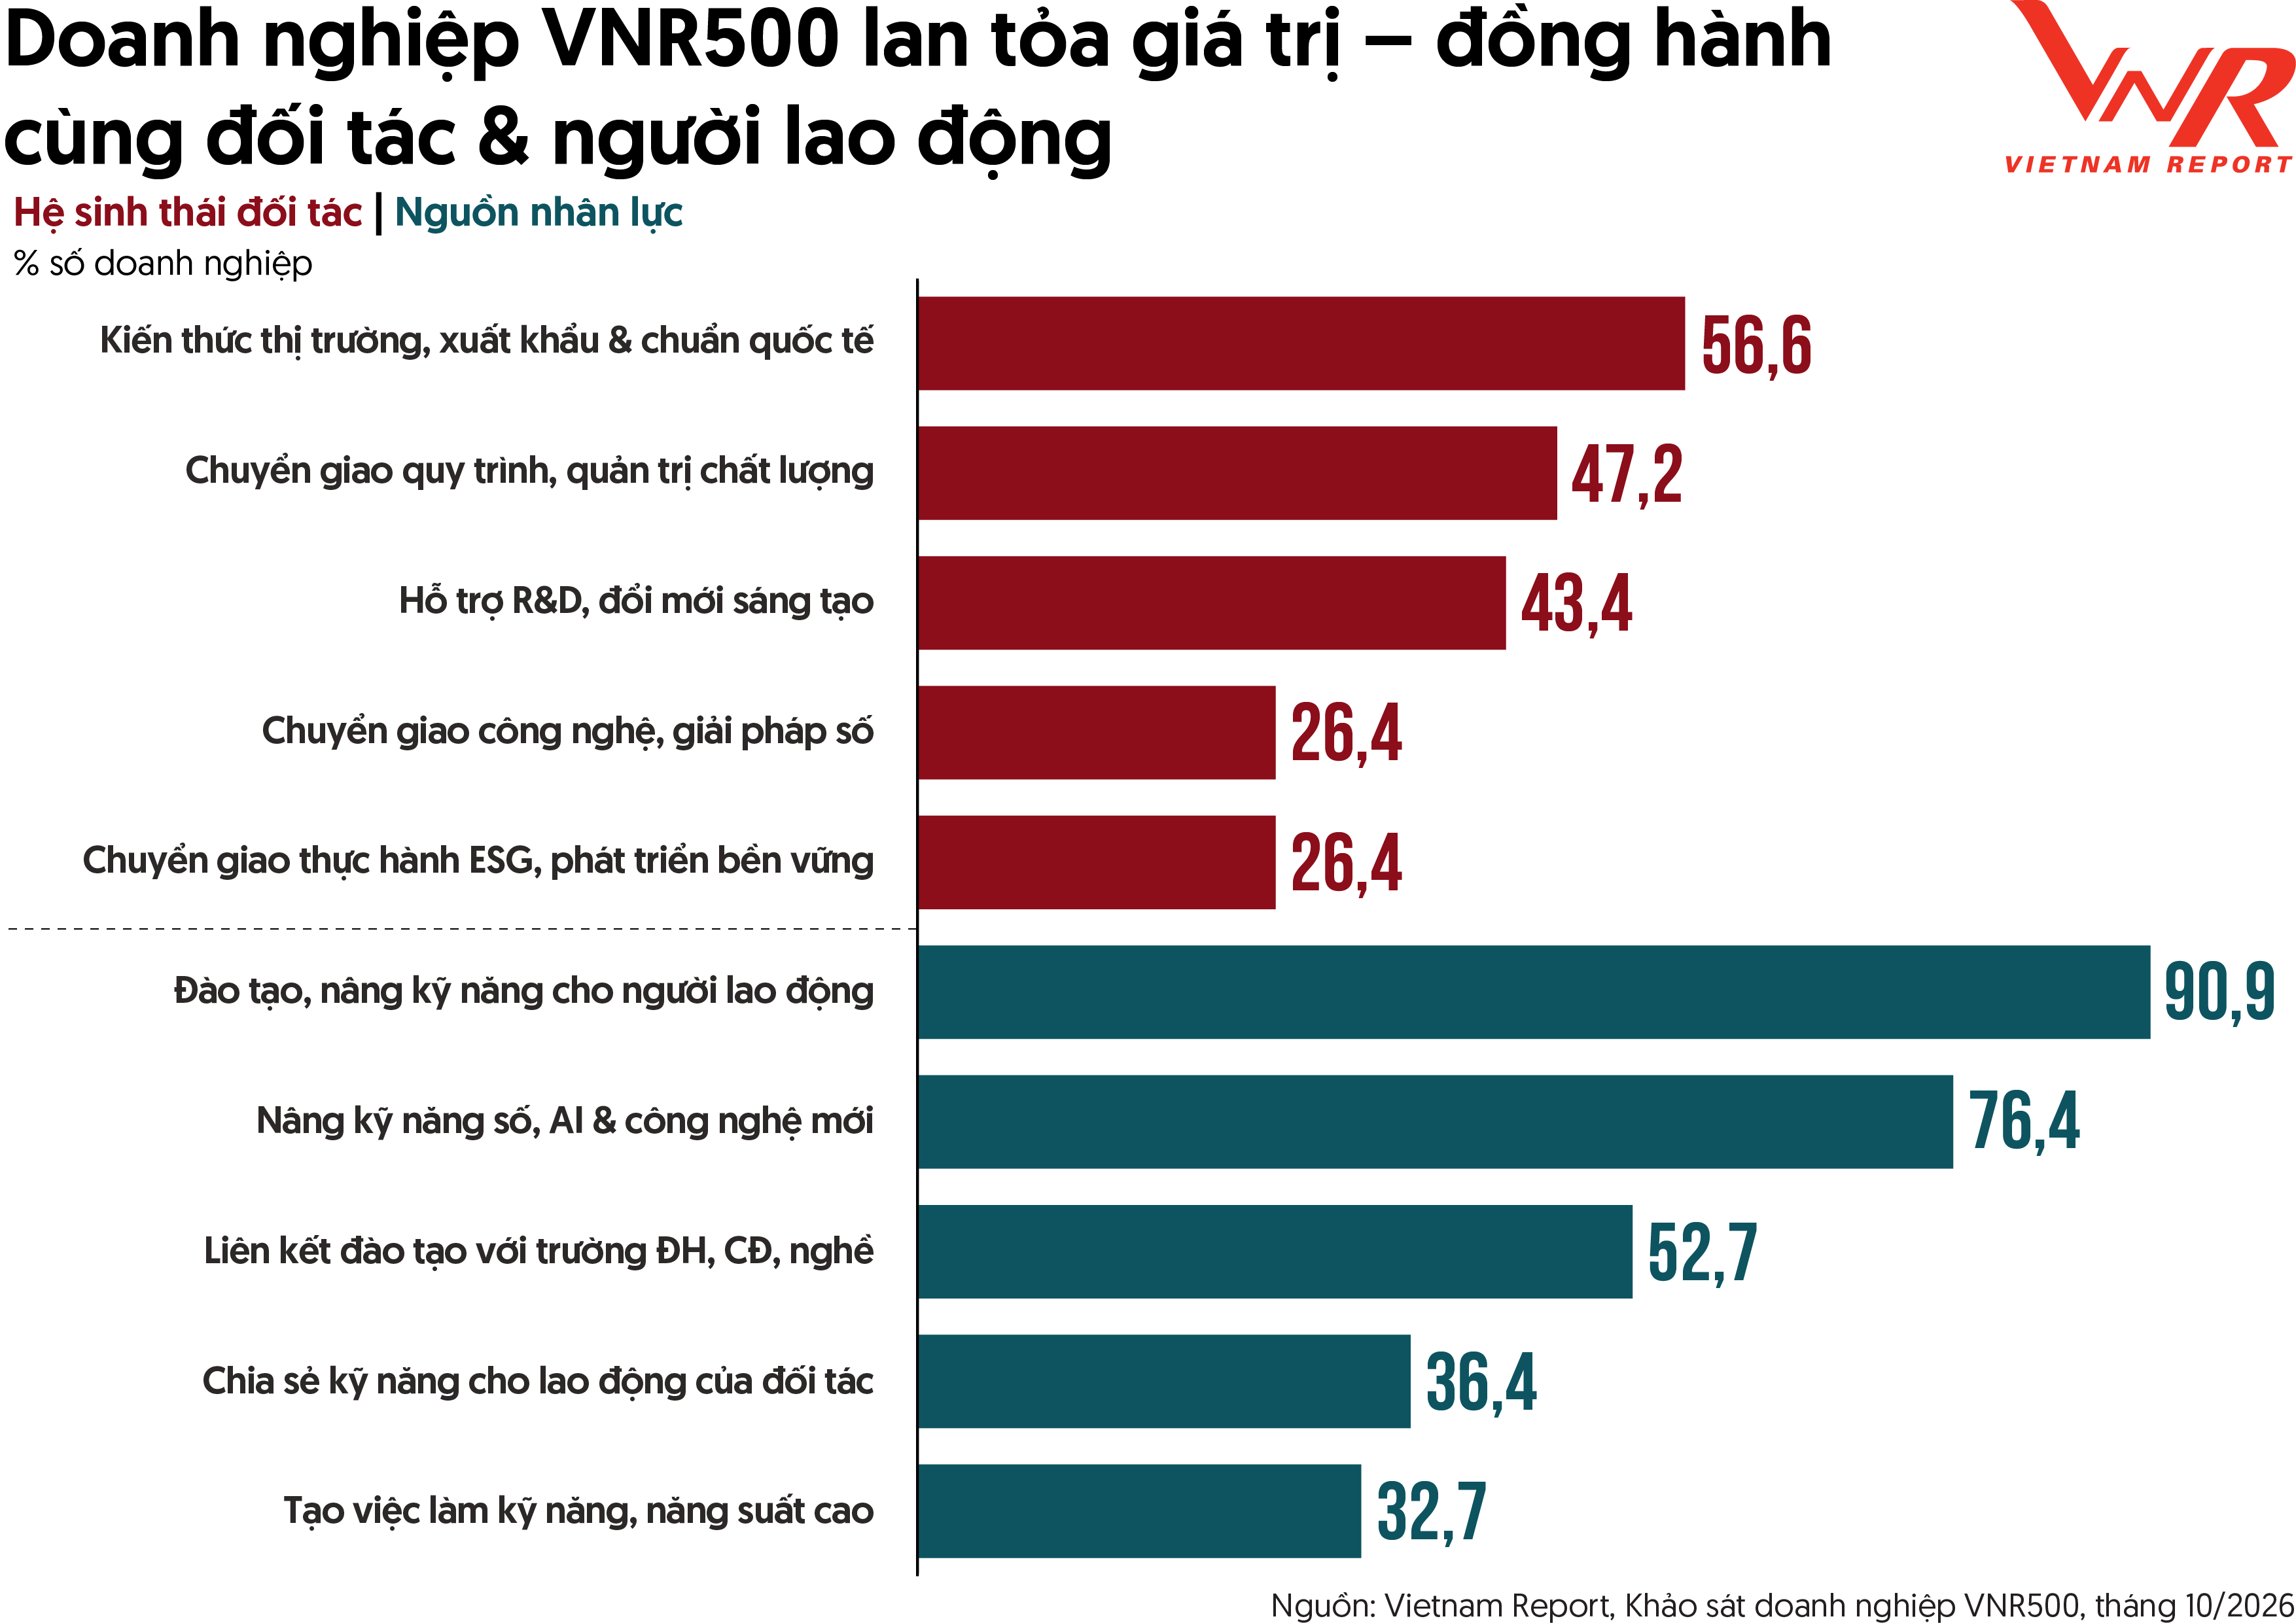
Cùng với việc nâng cấp năng lực của các đối tác, lan tỏa tri thức, công nghệ và phát triển nguồn nhân lực là một cấu phần quan trọng trong quá trình kiến tạo hệ sinh thái doanh nghiệp. Với lợi thế về quy mô, nguồn lực tài chính và khả năng tiếp cận công nghệ, doanh nghiệp lớn có điều kiện đầu tư vào nghiên cứu, chuyển đổi số, ứng dụng trí tuệ nhân tạo (AI), đồng thời tạo hiệu ứng lan tỏa thông qua đào tạo, chia sẻ kinh nghiệm và chuyển giao tri thức cho các đối tác trong chuỗi. Đây cũng là nền tảng giúp doanh nghiệp nhỏ và vừa từng bước thích ứng với những thay đổi nhanh chóng về công nghệ, tiêu chuẩn sản xuất và yêu cầu chất lượng trên thị trường. Khảo sát doanh nghiệp VNR500 cho thấy 90,9% doanh nghiệp chú trọng đào tạo, nâng cao kỹ năng cho người lao động; 76,4% tập trung nâng cao kỹ năng số, AI và công nghệ mới; 52,7% liên kết đào tạo với các trường đại học, cao đẳng và cơ sở giáo dục nghề nghiệp. Đáng chú ý, 36,4% doanh nghiệp chia sẻ kỹ năng với lao động của đối tác. Điều này cho thấy hoạt động phát triển nhân lực đang dần vượt ra khỏi phạm vi nội bộ doanh nghiệp, hướng đến nâng cao chất lượng nguồn nhân lực trong toàn bộ hệ sinh thái. Về dài hạn, đây là yếu tố quan trọng để cải thiện năng suất lao động, thúc đẩy khả năng hấp thụ công nghệ và hình thành đội ngũ nhân lực đáp ứng yêu cầu của các ngành công nghiệp, dịch vụ có hàm lượng công nghệ và giá trị gia tăng cao.
Định hướng này cũng phù hợp với những chuyển động mới trong chính sách phát triển doanh nghiệp của Việt Nam. Nghị quyết 68–NQ/TW ngày 04/05/2025 của Bộ Chính trị về phát triển kinh tế tư nhân đã nhấn mạnh vai trò của các doanh nghiệp lớn trong dẫn dắt chuỗi cung ứng nội địa, kết nối với doanh nghiệp nhỏ và vừa, thúc đẩy chuyển giao công nghệ, hỗ trợ kỹ thuật và đào tạo nguồn nhân lực. Tiếp đó, Quyết định 929/QĐ–TTg ngày 25/05/2026 phê duyệt Chương trình phát triển công nghiệp hỗ trợ giai đoạn 2026–2035 đặt mục tiêu tăng cường liên kết giữa doanh nghiệp công nghiệp hỗ trợ với các doanh nghiệp dẫn dắt trong nước và quốc tế, từng bước hình thành hệ thống nhà cung ứng nội địa có đủ năng lực tham gia sâu vào chuỗi giá trị toàn cầu. Đặc biệt, Nghị quyết 10–NQ/TW ngày 08/06/2026 của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài đặt ra định hướng xây dựng Chương trình quốc gia phát triển nhà cung ứng trong nước, hình thành nền tảng kết nối và cơ chế hợp tác dài hạn giữa doanh nghiệp FDI với doanh nghiệp nội địa; đồng thời gắn chính sách ưu đãi đầu tư với cam kết phát triển nhà cung ứng, chuyển giao công nghệ và gia tăng giá trị tạo ra trong nước. Những định hướng này mở ra yêu cầu và cơ hội để các doanh nghiệp VNR500 phát huy vai trò hạt nhân trong hệ sinh thái kinh doanh, chủ động kết nối, hỗ trợ và nâng cấp năng lực cho các đối tác, nhà cung ứng, qua đó củng cố nền tảng sản xuất trong nước và gia tăng giá trị cho toàn bộ chuỗi cung ứng.
Kiến tạo giá trị dài hạn, nâng cao sức cạnh tranh quốc gia
Trong giai đoạn tới, sự lan tỏa của doanh nghiệp lớn sẽ càng có ý nghĩa khi nền kinh tế bước vào quá trình chuyển đổi số, chuyển đổi xanh và tham gia sâu hơn vào chuỗi giá trị toàn cầu. Kết quả khảo sát doanh nghiệp VNR500 cho thấy, AI và chuyển đổi số được 65,5% doanh nghiệp đánh giá là cơ hội nổi bật nhất; tiếp đến là phát triển hạ tầng, logistics và năng lượng (58,2%), kinh tế xanh và chuyển đổi xanh (58,2%), kinh tế vĩ mô ổn định và triển vọng tăng trưởng tích cực (56,4%), cùng cơ hội tham gia sâu hơn vào chuỗi giá trị và chuỗi cung ứng toàn cầu (50,9%).
Việc AI và chuyển đổi số đứng đầu phản ánh nhận thức ngày càng rõ của doanh nghiệp về vai trò của công nghệ trong tạo lập lợi thế cạnh tranh. Từ tự động hóa sản xuất, tối ưu quản trị tồn kho, dự báo nhu cầu đến nâng cao hiệu quả vận hành và chất lượng ra quyết định, công nghệ đang trở thành động lực cải thiện năng suất trên nhiều phương diện. Tuy nhiên, hiệu quả chuyển đổi số phụ thuộc đáng kể vào khả năng đầu tư, chất lượng dữ liệu và nguồn nhân lực. Điều này càng cho thấy vai trò của các doanh nghiệp lớn trong việc dẫn dắt đổi mới, chia sẻ nền tảng công nghệ và hỗ trợ các doanh nghiệp trong chuỗi tiếp cận những giải pháp tiên tiến.
Ở góc độ nền tảng phát triển, hạ tầng, logistics và năng lượng cùng chuyển đổi xanh đều được 58,2% doanh nghiệp đánh giá là cơ hội quan trọng. Đây là hai nhóm động lực có mối liên hệ chặt chẽ: hạ tầng đồng bộ và dịch vụ logistics hiệu quả giúp giảm chi phí, cải thiện khả năng kết nối thị trường; trong khi nguồn cung năng lượng ổn định và quá trình chuyển đổi xanh quyết định tính bền vững của hoạt động sản xuất. Đối với doanh nghiệp, đây vừa là cơ hội mở rộng đầu tư vào các lĩnh vực mới, vừa là yêu cầu nâng cấp toàn bộ hệ thống sản xuất, phân phối và quản trị chuỗi cung ứng theo hướng tiết kiệm tài nguyên, giảm phát thải và đáp ứng các tiêu chuẩn ngày càng cao của thị trường.
Hình 10: Top 5 cơ hội cho cộng đồng doanh nghiệp VNR500 năm 2026
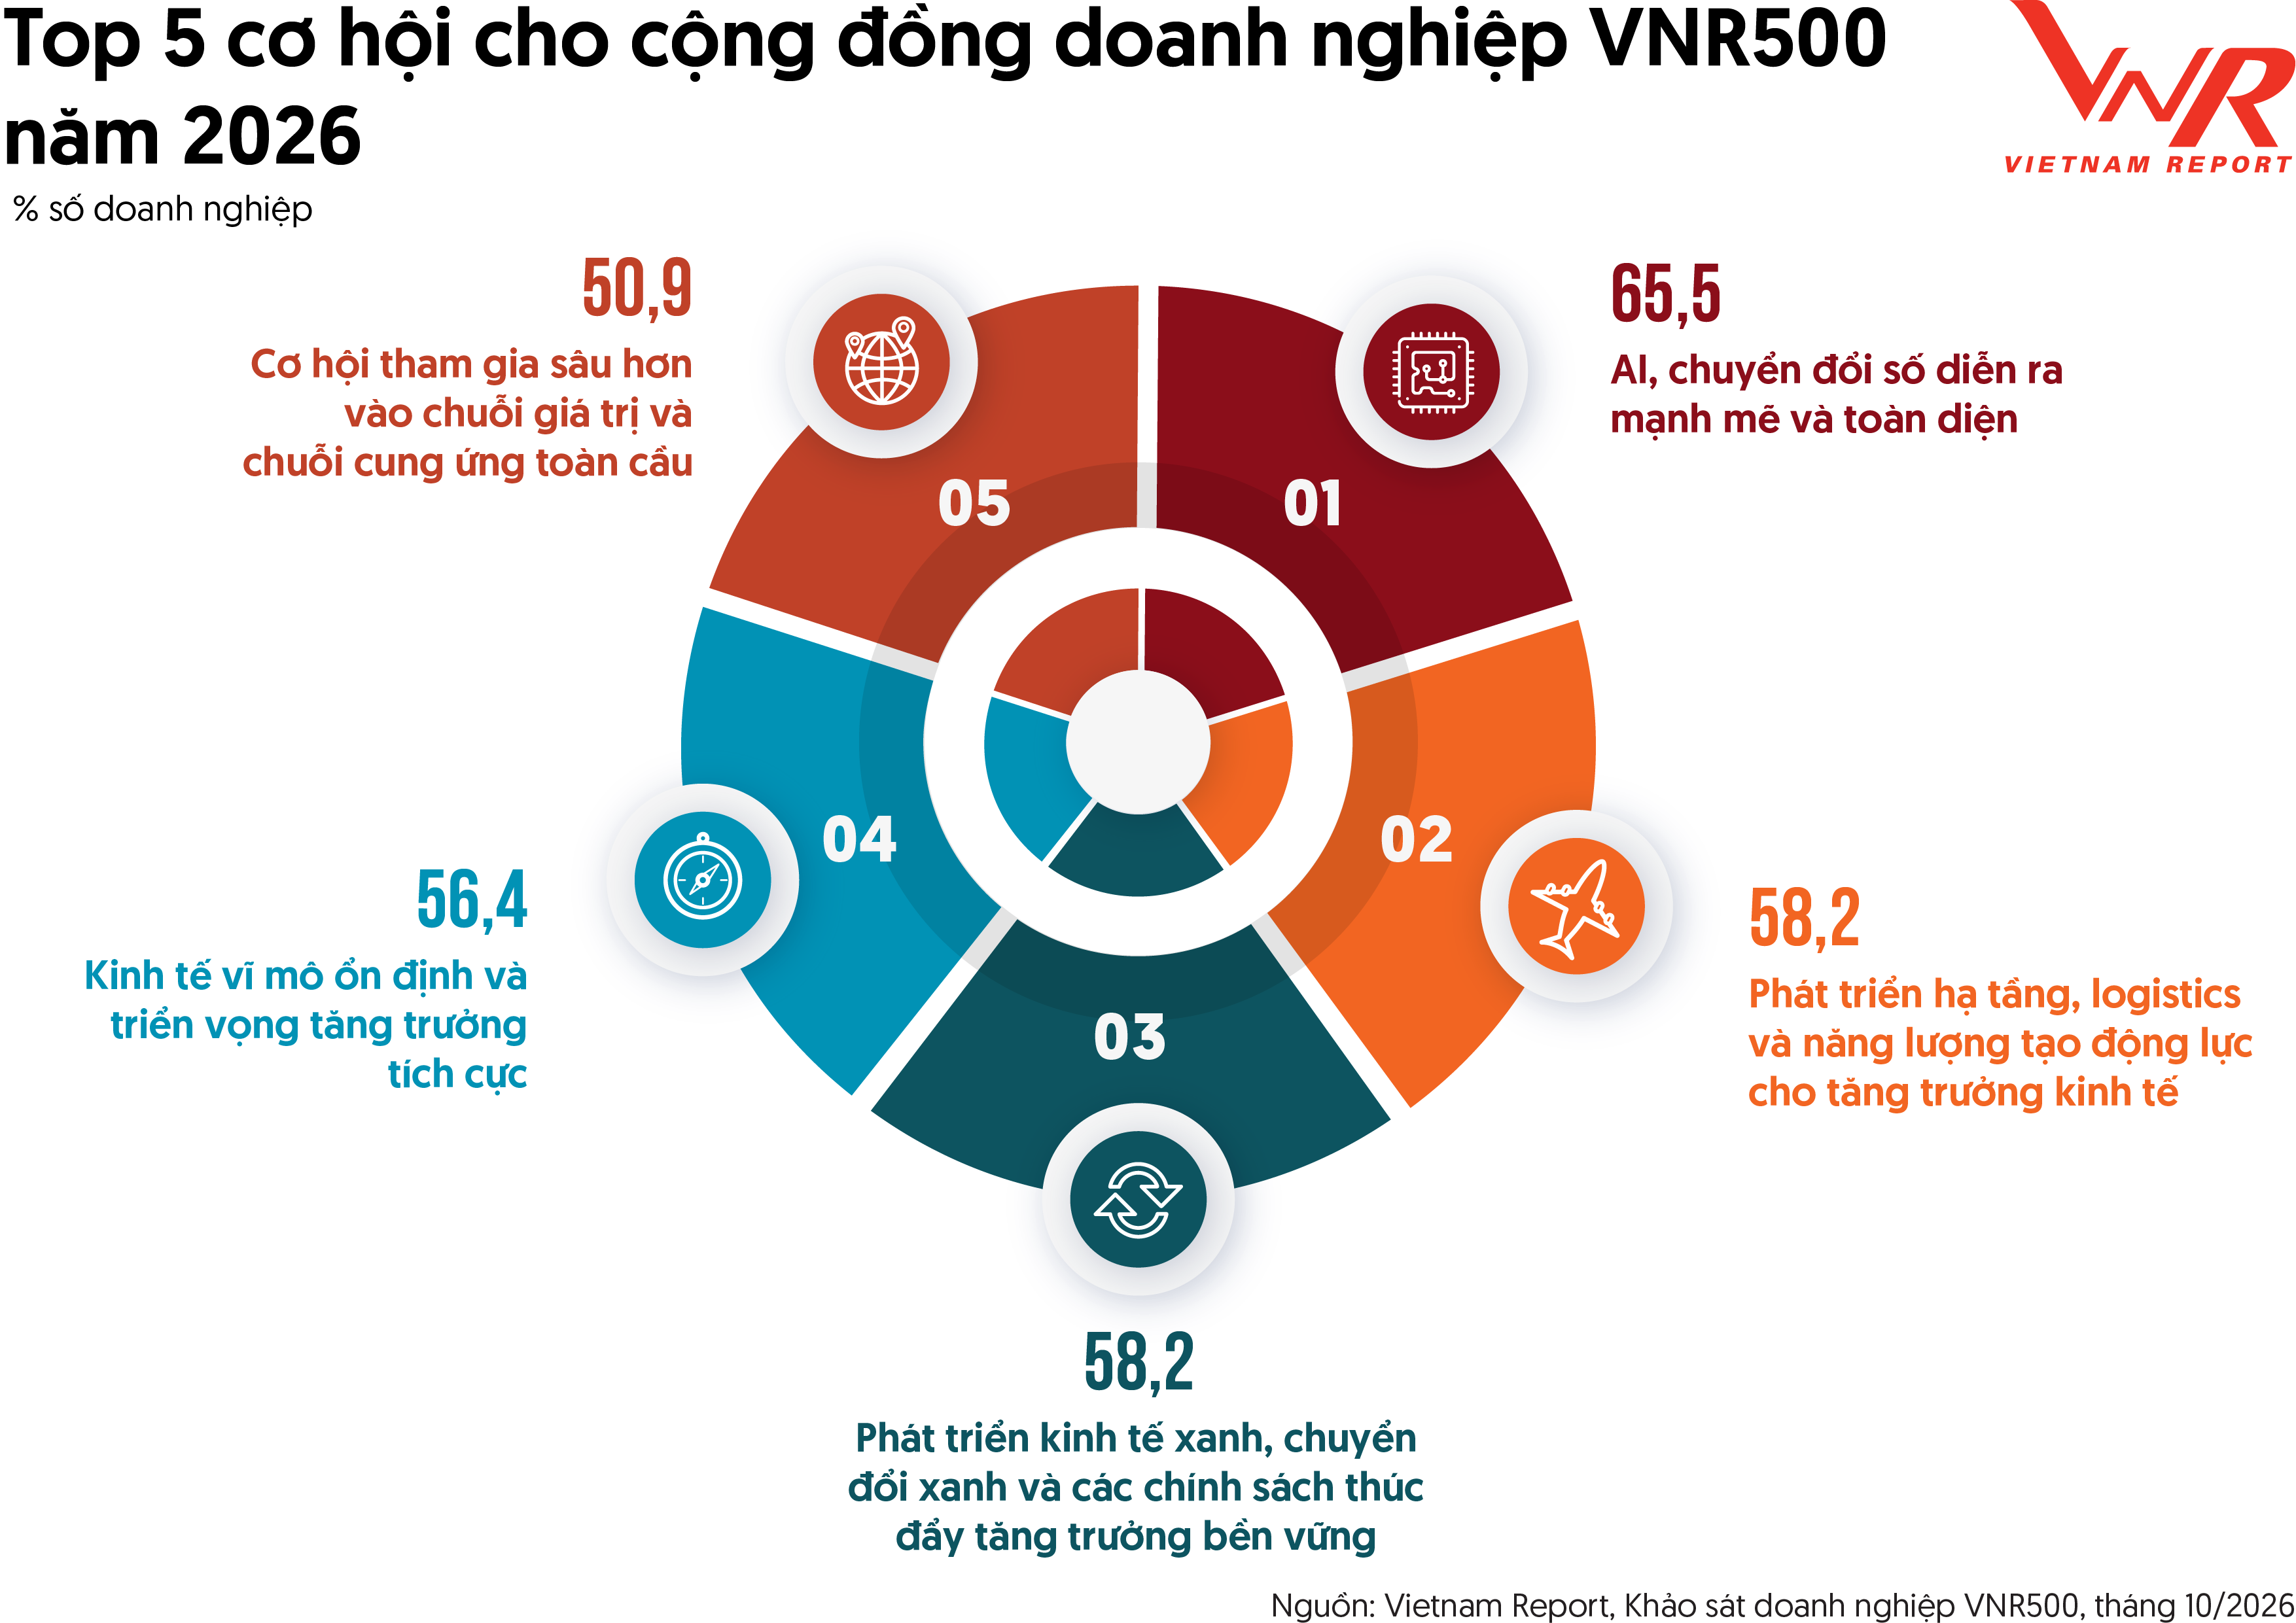
Môi trường kinh tế vĩ mô ổn định và triển vọng tăng trưởng tích cực được 56,4% doanh nghiệp đánh giá là cơ hội quan trọng. Yếu tố này có ý nghĩa như một điều kiện nền tảng, tạo sự tin cậy cho các quyết định đầu tư dài hạn, mở rộng sản xuất và phát triển thị trường. Tuy nhiên, trong bối cảnh áp lực về chi phí vốn, năng lượng và nguyên vật liệu vẫn hiện hữu, sự ổn định của môi trường kinh doanh cần được doanh nghiệp chủ động chuyển hóa thành đầu tư có chọn lọc, cải thiện năng suất và nâng cao hiệu quả sử dụng nguồn lực. Cuối cùng, 50,9% doanh nghiệp nhìn nhận cơ hội tham gia sâu hơn vào chuỗi giá trị và chuỗi cung ứng toàn cầu. Đây có thể xem là kết quả hội tụ của các động lực nêu trên, bởi khả năng tiến sâu vào chuỗi giá trị phụ thuộc đồng thời vào năng lực công nghệ, chất lượng sản phẩm, trình độ quản trị, nguồn nhân lực và mức độ đáp ứng các tiêu chuẩn quốc tế. Với các doanh nghiệp, thách thức đặt ra là nâng cao hàm lượng công nghệ, giá trị gia tăng và mức độ tham gia của doanh nghiệp nội địa trong từng công đoạn sản xuất, kinh doanh.
Giá trị và tầm vóc của một doanh nghiệp lớn được khẳng định qua năng lực phát triển của chính doanh nghiệp và những đóng góp đối với sự lớn mạnh của toàn bộ hệ sinh thái. Thông qua việc nâng cao năng lực nhà cung ứng, mở rộng cơ hội hợp tác, phát triển nguồn nhân lực và thúc đẩy đổi mới công nghệ, các doanh nghiệp đầu tàu tạo ra hiệu ứng lan tỏa vượt ra ngoài phạm vi hoạt động của một tổ chức, góp phần nâng cao năng lực cạnh tranh của cả ngành và nền kinh tế. Đây cũng chính là chiều sâu trong vị thế của các doanh nghiệp VNR500: khẳng định sức mạnh bằng năng lực nội tại, tạo dựng ảnh hưởng bằng khả năng dẫn dắt và đồng hành cùng cộng đồng doanh nghiệp Việt Nam từng bước nâng cao vị trí trong chuỗi giá trị toàn cầu.
Vietnam Report
.png)
 Phòng 205, Biệt thự E, Khu Villas Thành Công, Số 3 Phố Thành Công, Phường Giảng Võ, Thành phố Hà Nội
 024.35160138 | 0915190007


Bình Luận (0)